در شرایط اقتصادی بیثبات و تورمهای شتابان، قیمتگذاری صرفاً یک فرایند بازاریابی یا توافق ساده میان فروشنده و خریدار نیست؛ بلکه سنگر نهایی بقای مالی سازمان است. بزرگترین عارضه ساختاری در سازمانهای توزیعی، پخش مویرگی، تولیدی و عمدهفروشی در ایران، پدیدهای به نام «تأخیر در سرایت هزینهها به فاکتور فروش» است. در بازاری که نرخ ارز، بهای تمامشده مواد اولیه، کرایه حملونقل و تعرفههای گمرکی بهصورت هفتگی و گاه روزانه تغییر میکنند، تکیه بر سازوکارهای سنتی قیمتگذاری خطایی فاجعهبار است.
بسیاری از بنگاههای اقتصادی زمانی متوجه بحران میشوند که با وجود ثبت رکوردهای جدید در حجم فروش ریالی، نقدینگی سازمان برای جایگزینی موجودی انبار کفایت نمیکند؛ رویدادی تلخ که اصطلاحاً «سود کاذب ناشی از تورم و سوخت سرمایه در گردش» نامیده میشود. این بحران دقیقاً از نقطهای آغاز میشود که تیمهای فروش به دلیل ناهماهنگی اطلاعاتی یا نبود ابزار سیستمی، فاکتورها را بر مبنای بهای تمامشده گذشته یا لیستهای قیمت منسوخ صادر میکنند. افزوده شدن تخفیفات سلیقهای، تبانیهای ناخواسته سازمانی و نبود سازوکار هوشمند برای تعیین کف قیمت، تیر خلاص را به حاشیه سود وارد میسازد. راهکار ریشهای، حرکت از قیمتگذاری ایستا به سمت مهندسی قیمتگذاری پویا (Dynamic Pricing) و تدوین ماتریسهای خودکار قواعد تخفیف در بستر سامانههای برنامهریزی منابع سازمانی (ERP) است.
کالبدشکافی نشت سود در سازمانهای فروش؛ ریشههای نامرئی افت سودآوری
پیش از پیادهسازی هرگونه الگوریتم قیمتگذاری، باید معابر نشت سود در فرایندهای جاری سازمان شناسایی شوند. در شرکتهای فاقد سیستمهای یکپارچه، جریان افت سودآوری معمولاً روندی نامحسوس دارد و در صورتهای مالی پایان دوره خود را نشان میدهد.
خطای انسانی و اتکا به حافظه ویزیتورها در تلاطم بازار
در ساختارهای سنتی فروش، ابلاغ نرخهای جدید به بازوهای اجرایی از طریق جلسات، بخشنامههای کاغذی یا ارسال فایلهای اکسل در پیامرسانها انجام میشود. در این زنجیره ارتباطی کند، چندین گپ زمانی آسیبزا شکل میگیرد. در فاصله زمانی میان ابلاغ تأمینکننده یا تغییر بهای تمامشده تا اطلاع ویزیتور در محل مشتری، صدها سفارش بر اساس لیست قیمت قدیمی ثبت و تأیید میشوند. این رویداد در کالاهای سریعالگردش یا محصولاتی که وابستگی بالایی به مؤلفههای وارداتی دارند، میتواند در عرض چند روز ارزش افزوده چند ماهه شرکت را محو کند.
تخفیفهای احساسی و باجدهی فروش برای پاس کردن تارگتهای مقداری
معضل بنیادین دیگر، تضاد منافع میان ساختار انگیزاننده تیم فروش و سودآوری کلان سازمان است. در اکثر شرکتها، پورسانت نمایندگان فروش بر اساس حجم فروش یا تارگتهای مقداری و ریالی ناخالص محاسبه میشود، نه بر مبنای «حاشیه سود ناخالص سبد فروش». این شیوه پاداشدهی، نمایندگان را ترغیب میکند تا برای قطعی کردن قرارداد و تحقق سریعتر اهداف شخصی، بیشترین حد مجاز تخفیف را به خریداران اعطا کنند. وقتی تصمیمگیری درباره تخفیف به قضاوت احساسی ویزیتور یا تعامل چانهزنی مشتری واگذار میشود، حاشیه سود به سرعت بلعیده خواهد شد.
خلأ کنترل لحظهای بهای تمامشده جایگزینی (Replacement Cost)
نرمافزارهای حسابداری متداول عمدتاً سود را بر مبنای بهای تمامشده تاریخی (FIFO یا میانگین موزون گذشته) گزارش میکنند. در شرایط تورم دو رقمی، اگر محصولی را که سال گذشته به بهای ۱۰۰ واحد خریدهاید، امروز با ۳۰ درصد سود به قیمت ۱۳۰ واحد بفروشید، اما هزینه تأمین مجدد همان کالا در بازار امروز ۱۲۰ واحد باشد، سود عملیاتی واقعی شما کمتر از ۱۰ واحد است. حال اگر هزینه خواب سرمایه و استهلاک نیز کسر شود، بنگاه عملاً زیانده بوده است. حسابداری سنتی این خطر را نمیپیند، اما سیستم قیمتگذاری پیشرفته باید فاکتور را بر پایه هزینه جایگزینی لحظهای یا بهای تمامشده استاندارد روز هدایت کند.
مبانی مهندسی ماتریسهای لیست قیمت (Pricelists)
برای سامانبخشی به این آشفتگی، قیمتگذاری باید از یک عدد صلب در کارت کالا، به یک «تابع ریاضی چندمتغیره» تبدیل شود. در معماریهای ERP استاندارد، مفهوم لیست قیمت به شبکهای پویا از قواعد اطلاق میشود که شرایط سفارش، هویت مشتری، حجم خرید و وضعیت بازار را در کسری از ثانیه پردازش میکنند.
لایهبندی مشتریان و تفکیک کانالهای توزیع
نمیتوان استراتژی قیمتگذاری واحدی را برای بنکدار عمده، فروشگاههای زنجیرهای، نماینده انحصاری استانی و مصرفکننده نهایی در نظر گرفت. ماتریس لیست قیمت به سازمان اجازه میدهد ساختار مشتریان را به سطوح دقیق تفکیک کند:
- مشتریان کلیدی (Key Accounts) با قراردادهای حجمی بلندمدت و دورههای تسویه مشخص.
- نمایندگان استانی با تعهدات فروش حداقل در ماه و ضرایب تخفیف مشخص.
- خردهفروشان و شبکههای توزیع مویرگی با بازههای حاشیه سود تعریفشده.
- مشتریان سازمانی یا پروژهای با شرایط تحویل مرحلهای و ریسک پرداخت متفاوت.
در این مدل، پس از انتخاب نام مشتری در سامانه، کل سبد محصولات، سطوح قیمت پایه، ضرایب تخفیف و شرایط تسویه به شکل خودکار و بدون دخالت نیروی انسانی، متناسب با گرید اعتباری و کانال توزیع او بازآرایی میشوند.
زمانبندی و دورهبندی قیمتها بدون اختلال در خطوط عملیاتی
یکی از چالشهای بزرگ دپارتمانهای فروش، اجرای تغییرات نرخ در بازههای زمانی معین است. برای نمونه، قیمتهای جدید باید از ساعت ۸ صبح اولین روز ماه آینده اجرایی شوند یا یک کمپین فروش در بازه زمانی ۴۸ ساعته اجرا گردد. بدون زیرساخت نرمافزاری منعطف، مدیران مجبورند شب پیش از اجرا سیستم را متوقف کنند یا فایلهای دستی قیمت را بارگذاری کنند. ماتریس لیست قیمت امکان تعریف بازه اعتبار (Valid From / Valid To) با دقت ثانیه را فراهم میکند؛ امکانی که به تیم بازرگانی اجازه میدهد سناریوهای تغییر قیمت را از هفتهها پیش بدون نگرانی از افشای زودهنگام یا بروز خطای انسانی در سیستم زمانبندی کند.
قیمتگذاری پویا مبتنی بر حاشیه سود لحظهای (Cost-plus Dynamic Pricing)
سازمانهایی که در صنایع با نوسان شدید فعالیت میکنند، نمیتوانند بر «قیمتگذاری مبتنی بر ارزش کاتالوگ» تکیه کنند. راهکار مهار تورم در این بخشها، پیادهسازی قیمتگذاری مبتنی بر بهای تمامشده لحظهای به همراه حاشیه سود قطعی است.
فرمولنویسی هوشمند در ساختار بهای تمامشده
در رویکرد قیمتگذاری پویا، قیمت فروش کالای AAA از رابطه مستقیم زیر به دست میآید:
Price=Base Cost×(1+Target Margin)+Surcharges\text{Price} = \text{Base Cost} \times (1 + \text{Target Margin}) + \text{Surcharges}Price=Base Cost×(1+Target Margin)+Surcharges
در این ساختار محاسباتی، بهای پایه (Base Cost) میتواند بر اساس سناریوهای مختلفی در ERP تعریف شود:
- آخرین بهای ثبتشده در فاکتور خرید تأمینکننده (Latest Vendor Bill Price).
- بهای تمامشده استاندارد تولید شامل صورت مواد (BOM) و نرخ بهروزشده عملیات (Routings).
- میانگین موزون بهای تمامشده واقعی موجودی در انبار (AVCO).
- شاخص نرخ بازار متصل به وبسرویسهای رسمی مرجع، نظیر نرخ دلار حوالهای یا بورس کالا.
زمانی که واحد خرید محموله جدیدی از گرانول پلاستیک یا شمش فولاد را ثبت میکند، اثر افزایش هزینه بلافاصله در درخت بهای تمامشده محصولات نهایی منعکس میشود. با باز شدن فاکتور جدید توسط ویزیتور، نرمافزار به صورت خودکار قیمت فروش را با اعمال درصد سود هدف بازتولید میکند؛ فرآیندی که چرخه چندروزه یا چندهفتهای تصویب نرخ در کمیته قیمتگذاری را به فرآیندی برخط و بدون اتلاف وقت تقلیل میدهد.
مدیریت سربارهای نوسانی و اثرات متغیر نرخ تبدیل ارز
در بسیاری از خطوط تولید، بخشی از اقلام به صورت ارزی خریداری شده و بخشی دیگر از منابع محلی تأمین میشوند. قیمتگذاری پویا به سازمان اجازه میدهد تا مؤلفههای چندارزی را در بهای محصول گنجانده و با استفاده از نرخ برابری روز ارز، سهم بخش خارجی را در قیمت فروش نهایی به ریال بازتنظیم کند. علاوه بر این، متغیرهایی نظیر هزینههای فزاینده حمل، بیمه و عوارض محیطی میتوانند به شکل هزینههای سربار پویا بر مبنای وزن، حجم یا مسافت مستقیماً به کف محاسباتی قیمت فروش افزوده شوند.
مهندسی ساختار تخفیفات پلکانی و تخفیفات حجمی خودکار
تخفیف اگر مهندسی نشود، به مشوقی برای تنبلی شبکه فروش و کاهش ارزش درکشده کالا نزد بازار بدل خواهد شد. تخفیف باید رفتارساز باشد و خریدار را به سمتی هدایت کند که هزینههای لجستیکی و مالی سازمان فروشنده را به حداقل برساند.
طراحی الگوهای پلکانی مقداری (Tiered Volume Discounts)
رویکرد پلهای به این مفهوم است که تخفیف تنها در صورتی فعال شود که حجم خرید مشتری به سطحی مشخص برسد که صرفههای ناشی از مقیاس (Economies of Scale) برای سازمان ایجاد کند. این پلهها در دو مدل عمده پیادهسازی میشوند:
- تخفیف روی کل حجم (Block Discounting): با عبور کل سفارش از مرز ۵۰۰ کارتن، ۵ درصد تخفیف بر کل ردیف اعمال میشود.
- تخفیف پلهای انباشته (Progressive Tiering): از ۱ تا ۱۰۰ عدد به قیمت پایه، از ۱۰۱ تا ۵۰۰ عدد با ۲ درصد تخفیف، و مازاد بر ۵۰۰ عدد با ۶ درصد تخفیف محاسبه میشود.
مدل انباشته مانع از آن میشود که مشتری با خرید تنها یک واحد بیشتر از مرز پله، به تخفیفی غیرمنطقی روی کل سفارش دست یابد و درآمد حاشیهای فروش را منفی کند. تمامی این محاسبات باید درون موتور صدور پیشفاکتور انجام شوند تا خطاهای انسانی در اعمال ارقام از بین برود.
تخفیفات ترکیبی، مشروط و وابستگیهای سبد خرید (Bundle Rules)
یکی از اهداف اصلی فروش، ترغیب مشتری به خرید محصولات مکمل یا اقلام کمگردش در کنار محصولات پرتقاضاست. سیستمهای هوشمند مدیریت لیست قیمت امکان تنظیم قواعد پیچیده ترکیبی را مهیا میسازند:
- اگر مشتری از دسته محصولات استراتژیک XXX بیش از مقدار مشخصی خریداری کند، تخفیف کالای مصرفی YYY فعال شود.
- تخفیف پلکانی متصل به زمان؛ خریدهایی که در ساعات یا روزهای ابتدایی هفته ثبت میشوند مشمول ضرایب ترجیحی شوند تا ترافیک تحویل بار در انبار توزیع متوازن یابد.
- تخفیف مقداری مشروط به پرداخت نقدی؛ ساختاری که در آن تخفیف پلکانی صرفاً در صورت انتخاب درگاه پرداخت آنی یا چک کوتاهمدت صیادی معتبر اعمال میشود و در صورت تقاضای فروش اعتباری، تخفیف خودبهخود باطل میگردد.
بستن کف قیمت فروش و پروتکلهای سلب صلاحیت چانهزنی
یکی از پربسامدترین رخدادها در دفاتر فروش، برقراری تماسهای پیدرپی ویزیتورها با مدیران ارشد برای اخذ مجوز تخفیف بیشتر جهت بستن قرارداد است: «مشتری نقد خرید میکند»، «مشتری بزرگ است و نباید به رقبا برود» یا «اگر ۲ درصد دیگر تخفیف ندهیم سفارش میسوزد». این پدیده وقت مدیران را هدر داده و در سازمان توهم اقتدار ایجاد میکند، در حالی که در واقعیت نشاندهنده نبود سیاست مدون است.
پیادهسازی دیوار آتشین کف قیمت (Floor Price Hard Stop)
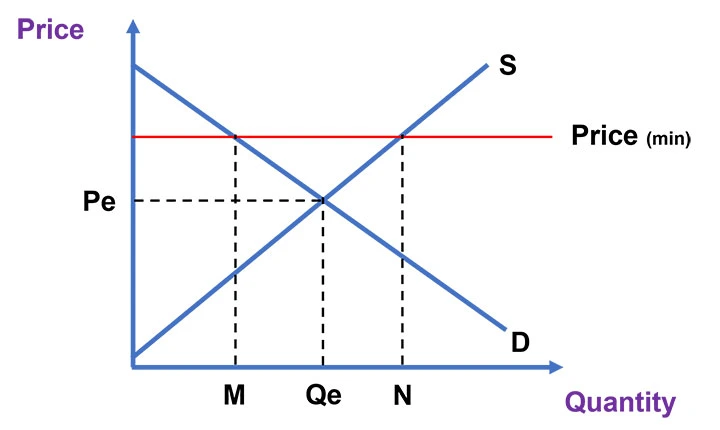
در معماری سازمانی استاندارد، هر کالا دارای یک «کف غیرقابل نفوذ» برای قیمت فروش است. این کف میتواند حاصلجمع بهای تمامشده، هزینههای سربار توزیع و حداقل حاشیه سود مصوب هیئتمدیره باشد. هنگامی که یک پیشفاکتور توسط نماینده فروش تنظیم میشود:
- سامانه به صورت خودکار مانع از ثبت نرخی پایینتر از کف قیمت مجاز میشود.
- دکمههای ویرایش دستی قیمت یا فیلد تخفیف در صورت نقض حدود مجاز قفل میشوند.
- ادعای خطای سیستمی از فرآیند فروش حذف میشود و سازمان موضعی مقتدر، حرفهای و قابل پیشبینی در بازار اتخاذ میکند.
ماتریس تفویض اختیارات و سلسلهمراتب خودکار تأییدات (Approval Workflows)
طبیعتاً در پروژههای کلان سازمانی استثنائاتی وجود دارد. اما این استثنائات نباید با تماسهای تلفنی حلوفصل شوند. جریان تصویب تخفیفات خاص باید کاملاً قانونمند باشد:
- تخفیف تا سقف ۳ درصد: در صلاحیت مستقیم خود ویزیتور درون سیستم بدون نیاز به تأییدیه.
- تخفیف بین ۳ تا ۷ درصد: توقف خودکار پیشفاکتور در وضعیت «نیازمند بازبینی» و ارسال نوتیفیکیشن برای سرپرست فروش منطقه.
- تخفیف فراتر از ۷ درصد تا رسیدن به حاشیه سود صفر: نیازمند ورود و امضای دیجیتال معاونت بازرگانی با درج مستندات توجیهی.
- فروش با حاشیه سود منفی: قفل کامل در لایه نرمافزاری و نیازمند مصوبه مدیرعامل و مدیر مالی در کارتابل یکپارچه.
این گردشکار دیجیتال، زمان بررسی پیشفاکتورها را از ساعتها چانهزنی به دقایقی بررسی دادهمحور تبدیل میکند و شفافیت را به سراسر شبکه بازمیگرداند.
سناریوی تطبیقی: شکست رویکرد سنتی در برابر مدیریت پویای قیمت
برای درک عمیقتر تفاوت ساختاری این دو نگرش، یک سناریوی واقعی در صنعت تولید و توزیع تجهیزات الکترومکانیکی را مرور میکنیم.
سناریو در سازمان سنتی فاقد ERP یکپارچه
در یک روز معاملاتی، بهای مس و پلیمر به میزان ۲۵ درصد جهش پیدا میکند. تأمینکننده اصلی فاکتورهای جدید را برای واحد تدارکات ارسال میکند. حسابداری صنعتی این اطلاعات را پس از دریافت اسناد کاغذی در پایان ماه بهایابی خواهد کرد. در این فاصله، واحد فروش با تکیه بر کاتالوگهای چاپی و فایلهای اکسل ماه پیشین، اقدام به ثبت قرارداد برای تأمین ۳۰۰۰ دستگاه الکتروموتور برای یک پروژه عمرانی میکند. مدیر فروش برای جلب رضایت مشتری، تخفیف پلکانی ۱۰ درصدی را نیز به صورت دستی روی فاکتور اعمال میکند.
سه هفته بعد، هنگامی که کالا وارد خط مونتاژ میشود، واحد مالی اعلام میکند که هزینه مواد مصرفی به تنهایی از قیمت کل فاکتور فراتر رفته است. لغو قرارداد موجب ادعای خسارت از سوی خریدار شده و تحویل کالا به معنای تحمیل زیان قطعی به سازمان است. این نمونه کلاسیک «فروش موفق، ورشکستگی قطعی» است.
سناریو در سازمان مجهز به مهندسی قیمتگذاری هوشمند
در وضعیت مشابه، به محض ورود اولین پیشفاکتور تأمین با بهای جدید به سیستم تدارکات، ماژول انبار و زنجیره تأمین وضعیت تغییر بهای پایه را ثبت میکند. الگوریتم قیمتگذاری پویا به طور خودکار بهای پیشنهادی در تمام پیشفاکتورهای باز، معلق و تأییدنشده را بازنگری میکند.
هنگامی که کارشناس فروش نام مشتری را برای استعلام سفارش وارد میکند:
- سیستم قیمت مبنا را با آخرین شاخص هزینه مواد اولیه بازتولید میکند.
- برای پله خریدی ۳۰۰۰ عددی، ماتریس تخفیف متناسب با ارزش سفارش، درصد مجاز را کالیبره میکند؛ به گونهای که حاشیه سود کلی سفارش از حد تعیینشده ۱۲ درصد پایینتر نیاید.
- اگر ویزیتور بخواهد تخفیف بیشتری به فاکتور تحمیل کند، سامانه سفارش را قفل کرده و هشداری مبنی بر عدول از کف سود به کارتابل مدیریت هدایت میکند.
سازمان نه تن به ضرر میدهد، نه مشتری را به دلیل تعلل اداری از دست خواهد داد.
الزامات فنی و دادهای پیادهسازی Dynamic Pricing در سازمان
رسیدن به این سطح از بلوغ نیازمند تدارک زیرساختهای دادهای و فرایندی درون سازمان است. قیمتگذاری خودکار نمیتواند در محیطی با دادههای کثیف و جداول جزیرهای عمل کند.
پاکسازی دادههای پایه کالاها و ساختار BOM
اولین گام، تدوین دقیق و استاندارد درخت محصول (صورت مواد و قطعات) و ثبت ضرایب مصرف در خطوط تولید است. در شرکتهای بازرگانی، این امر با یکسانسازی کدهای کالا (SKU)، تعیین دقیق بارکدها و طبقهبندی سلسلهمراتبی دستهبندی محصولات در سطوح خانواده، گروه و زیرگروه انجام میگیرد. تا زمانی که سیستم نتواند دریابد چه کالاهایی از چه ورودیهای مشترکی استفاده میکنند، تعدیل هوشمند نرخها ناممکن خواهد بود.
یکپارچگی سیستمی میان خرید، انبار، بهای تمامشده و فروش
بخشهای سازمان نباید پایگاههای داده مجزا داشته باشند. موتور لیست قیمت در ماژول فروش باید به شکل بلادرنگ به لایههای زیر دسترسی داشته باشد:
- آخرین وضعیت ورودی کالا در اسناد انبار (Goods Receipts).
- هزینههای فرودآمده خرید (Landed Costs) شامل حمل، ترخیص و بازرسی.
- سیستم حقوق و دستمزد و تعرفه مصرف انرژی جهت ارزیابی نرخ جذب سربار.
- سوابق اعتباری مشتری و بدهیهای معوق او در دفتر کل مالی (General Ledger).
تنها با وجود این شریانهای ارتباطی زنده است که سیستم میتواند قیمتی را پیشنهاد دهد که همزمان رقابتی، سودآور و متناسب با ریسک نقدینگی خریدار باشد.
جمعبندی: تثبیت تابآوری سازمانی با بازطراحی موتور قیمتگذاری
تلاطمهای اقتصادی، شوکهای ارزی و تورم مزمن پدیدههایی موقت نیستند که بتوان با اتخاذ تدابیر موقت یا تشکیل جلسات بحران مقطعی با آنها روبهرو شد. این متغیرها به بخشی جداییناپذیر از واقعیت کسبوکار در ایران تبدیل شدهاند. سازمانهایی در این فضای پرتلاطم بقای خود را تضمین کرده و سهم بازار را از رقبا میربایند که تصمیمات حیاتی مانند قیمتگذاری را از مدار تصمیمگیریهای سلیقهای، سنتی و غیرمتمرکز خارج کنند.
مهندسی قیمتگذاری پویا، ساماندهی ماتریسهای لیست قیمت، خودکارسازی تخفیفات پلکانی و بستن قاطعانه کف قیمت فروش، ارکان زیربنایی حفاظت از سرمایه در گردش و سود عملیاتی بنگاه هستند. اجرای این معماری نوین نیازمند بستری نرمافزاری است که بتواند پیچیدهترین محاسبات را با سادگی کاربری در هم آمیزد و ارتباط ساختاری زنجیره ارزش را از تأمین تا وصول مطالبات برقرار سازد.
وقت رهایی از سازوکارهای سنتی قیمتگذاری فرا رسیده است
اگر سازمان شما همچنان با چالشهایی نظیر صدور فاکتور با نرخهای سوخته، تخفیفهای بیضابطه تیم فروش، چانهزنیهای مکرر تلفنی برای کاهش قیمت و افت نگرانکننده سود عملیاتی در برابر تورم دستوپنجه نرم میکند، زمان بازنگری در ساختار نرمافزاری فرا رسیده است.
سامانه جامع ERP بومیسازیشده سازمانیار تسهیلگستر (مبتنی بر پلتفرم جهانی اودوو - Odoo) زیرساخت لازم برای استقرار سیستمهای قیمتگذاری مدرن را به ارمغان میآورد. با بهرهگیری از سازمانیار، میتوانید:
- پیچیدهترین ماتریسهای قیمتگذاری و لیست قیمت چندبعدی را بر اساس گروههای مشتری، حجم خرید و کانال توزیع تعریف کنید.
- فرمولهای قیمتگذاری پویا متصل به آخرین بهای خرید، بهای تمامشده استاندارد یا شاخصهای بازار را مستقر سازید.
- سقفها و کفهای صلب قیمت فروش را پیادهسازی کرده و زنجیره تأییدات تخفیف را اتوماسیون نمایید.
- یکپارچگی اطلاعاتی را میان واحدهای تدارکات، انبارداری، حسابداری صنعتی و دفاتر فروش مویرگی برقرار کنید.
برای دریافت مشاوره تخصصی از کارشناسان ارشد تسهیلگستر، ارزیابی سطح آمادگی سازمانی و مشاهده دموی اختصاصی سامانه سازمانیار متناسب با اقتضائات صنعت خود، با ما در تماس باشید.
سوالات متداول (FAQ)
۱. آیا پیادهسازی قیمتگذاری پویا در شرایط بیثباتی بازار ممکن است باعث ریزش مشتریان شود؟
قیمتگذاری پویا به معنی افزایش مداوم قیمت نیست؛ بلکه به مفهوم عادلانه کردن، منطقیسازی و شفافسازی مبنای محاسبات است. هنگامی که مشتریان متوجه شوند نرخها بر اساس الگوهای ریاضی مشخص و شرایط روز کالا تعیین میشوند و تخفیفها به حجم خرید و رفتار تسویه حساب آنها گره خورده است، اطمینان بیشتری به فرآیند فروش پیدا میکنند. در مقابل، قیمتگذاری سلیقهای و تفاوت نامعقول قیمتها در شعب یا برای مشتریان مختلف، عامل اصلی دلزدگی خریداران وفادار است.
۲. چگونه میتوان مانع دور زدن تخفیفات پلکانی توسط مشتریان با صدور فاکتورهای خرد متعدد شد؟
در سامانههای ERP پیشرفته، ماتریسهای تخفیف پلکانی نه تنها بر روی یک فاکتور مجزا، بلکه میتوانند بر روی بازههای زمانی تجمیعی (مانند خریدهای ۳۰ روزه) یا بر مبنای کدهای شرکت مادر و شعب زنجیرهای مشتری اعمال شوند. همچنین میتوان محدودیتهایی مانند حداقل تعداد اقلام در هر حواله انبار یا تفکیک حسابهای مرتبط وضع کرد تا مشتری نتواند با تقطیع سفارشات یا صدور پیشفاکتورهای صوری، قوانین تخفیف را دور بزند.
۳. تفاوت اصلی میان قیمتگذاری Cost-plus سنتی با Cost-plus پویا در نرمافزار سازمانی چیست؟
در رویکرد سنتی، بهای تمامشده دورهای و با تأخیر (غالباً ماهانه یا فصلی) محاسبه میشود و قیمت حاصل از آن تا مدتها ثابت میماند. اما در رویکرد پویا، موتور نرمافزاری به گونهای طراحی شده که با ثبت هر فاکتور خرید جدید یا نوسان در مؤلفههای بحرانی، بهای مبنا بلافاصله تغییر کرده و سیستم، قیمت فروش پیشفاکتورها را بدون اتلاف وقت و با لحاظ کردن حاشیه سود از پیش تعیینشده بازتولید میکند.
۴. برای تیمهای فروش میدانی و آفلاین، چگونه میتوان به کف قیمت پایبند ماند؟
در بستر ماژولهای فروش میدانی و ویزیتوری متصل به ERP سازمانیار تسهیلگستر، قوانین لیست قیمت و اعتبارسنجیها روی دستگاه همراه ویزیتور همگامسازی میشوند. حتی در حالت قطع ارتباط اینترنت، اپلیکیشن به کاربر اجازه ثبت قیمتی کمتر از کف مجاز تعریفشده روی محصول را نمیدهد و اعمال تخفیفهای بیشتر، به اتصال مجدد به شبکه و صدور مجوز از کارتابل سرپرست فروش موکول خواهد شد.
۵. استقرار ماتریسهای قیمتگذاری پیشرفته در بستر سازمانیار چقدر زمان میبرد؟
مدت زمان پیادهسازی وابسته به تنوع سبد کالاها، پیچیدگی فرمولهای بهای تمامشده و میزان تمیزی دادههای پایه سازمان است. به طور معمول، پیادهسازی پایلوت ماژول لیست قیمتها و گردشکار تفویض اختیارات تخفیف بین ۴ تا ۸ هفته به طول میانجامد که شامل مرحله تنظیمات اولیه، انتقال و پالایش دادهها و آموزش عملیاتی نیروهای فروش و بازرگانی خواهد بود.