در اتمسفر اقتصادی پر از نوسان، تورم دو رقمی و انقباض شدید تسهیلات بانکی، تفاوت میان بقای مقتدرانه یک بنگاه اقتصادی و فروپاشی زنجیرهای آن، ارقام درجشده در سطر سود و زیان حسابداری نیست. بسیاری از کارخانجات صنعتی و بازرگانیهای پررونق در اوج ثبت فروشهای میلیاردی و نمایش «سود کاغذی» در ترازنامه، ناگهان در ورطه بحران نقدینگی گرفتار شده و به مرز توقف فعالیت میرسند. ریشه این بحران، ناتوانی در مدیریت دینامیک «جریان نقدی» (Cash Flow) است.
وقتی تقویم مالی به روزهای پایانی ماه نزدیک میشود، تب تند خزانهداری اوج میگیرد: چکهای سررسیدشده تأمینکنندگان، تعهدات حقوق و دستمزد صدها نفر نیروی کار، بیمه تأمین اجتماعی، اقساط سررسیدشده تسهیلات بانکی و مالیاتهای ارزش افزوده همگی نیازمند ریال نقد و فوری هستند. در نقطه مقابل، شریان ورودی نقدینگی به چکهای مدتدار مشتریان و اسناد تجاری وصولنشده گره خورده است. در چنین وضعیتی، اتکا به فایلهای پراکنده اکسل و بررسی دستی وضعیت چکهای صیادی، ریسک برگشت چک و فلج شدن حسابهای بانکی را به اوج میرساند.
مقاله پیشنهادی: معرفی کارمند جدید به بیمه و مراحل بیمه کارمندان
تنها راهکار بنیادین برای مهار این تله همیشگی، استقرار یک اکوسیستم مدیریت خزانهداری متمرکز بر پایه نرمافزارهای جامع برنامهریزی منابع سازمانی (ERP) مجهز به الگوریتمهای هوش مصنوعی و اتصال برخط به شبکههای بانکی و صیادی است.
۱. سود حسابداری در برابر جریان نقدینگی؛ توهم سودآوری چگونه بنگاهها را به کام ورشکستگی میبرد؟
یکی از خطاهای مرگبار در مدیریت مالی شرکتهای سنتی، خلط مبحث میان «سودآوری بر مبنای حسابداری تعهدی» با «توان نقدینگی در گردش» است. حسابداری تعهدی استاندارد، در لحظه تحویل کالا و صدور فاکتور رسمی، درآمد را شناسایی و ثبت میکند؛ حتی اگر تسویه فاکتور موکول به چک صیادی ششماهه یا تعهد نسیه مشتری باشد.
شکاف مرگبار در چرخه تبدیل نقدینگی (Cash Conversion Cycle)
چرخه تبدیل نقدینگی مشخصکننده مدت زمانی است که یک ریال خروجی برای خرید مواد اولیه یا کالا صرف میشود تا پس از تولید، فروش و وصول مطالبات، مجدداً به حساب شرکت بازگردد. هنگامی که دوره وصول مطالبات (DSO) به دلیل تعویق چکهای مشتریان یا تنزیل مکرر آنها طولانیتر از دوره بازپرداخت بدهیها به تأمینکنندگان (DPO) میشود، یک «شکاف تأمین مالی» (Financing Gap) ایجاد میگردد.
بنگاهی که در دفاتر خود ۳۰ درصد حاشیه سود ناخالص دارد، اگر نتواند در مواعد معین ریال نقد برای چرخه جاری کارخانه تأمین کند، با توقف خط تولید، جریمههای دیرکرد، انسداد خطوط اعتباری و در نهایت ورشکستگی فنی روبهرو خواهد شد.
هزینههای پنهان بیپولی موقت
کسری نقدینگی حتی اگر کوتاهمدت و چندروزه باشد، بهای گزافی بر دوش شرکت میگذارد:
- تخریب وجهه تجاری و افت رتبه اعتباری شرکت نزد تأمینکنندگان کلیدی مواد اولیه.
- تحمیل هزینههای سنگین تأمین مالی فوری، تنزیل با نرخهای گزاف در بازار غیررسمی یا جریمههای وجه التزام بانکی.
- مسدود شدن دسترسی به اعتبارات اسنادی (LC) به واسطه سوابق ناشی از خطای نقدینگی.
- از دست دادن تخفیفات نقدی ارزشمند خریدهای حجیم تجاری.
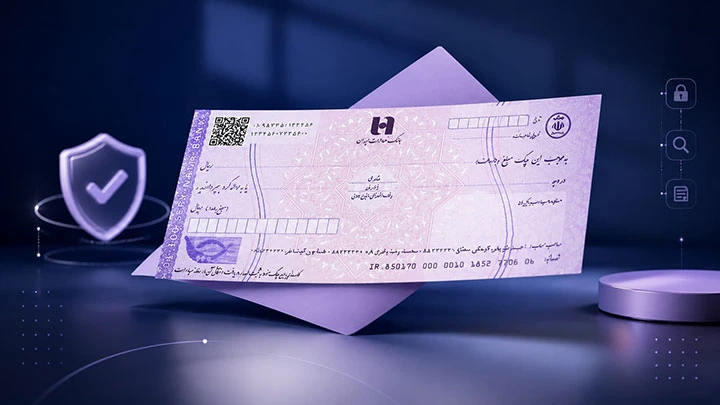
۲. گلوگاههای عملیاتی و مقرراتی چکهای صیادی در اکوسیستم مالی ایران
با تصویب و اجرای قانون جدید صدور چک و راهاندازی سامانه ملی صیاد و پیچک توسط بانک مرکزی، قواعد بازی خزانهداری در ایران دگرگون شد. هرچند این قانون با هدف کاهش چکهای بلامحل وضع شد، اما فرآیندهای اداری و عملیاتی جدیدی به خزانهداری سازمانها تحمیل کرد.
تبعات سختگیرانه برگشت چک صیادی برای اشخاص حقوقی
بر اساس قانون، با برگشت خوردن حتی یک فقره چک صیادی متعلق به شرکت:
- کلیه حسابهای بانکی و کارتهای بازرگانی شرکت ظرف ۲۴ ساعت مسدود میگردد.
- صدور هرگونه ضمانتنامه بانکی، گشایش اعتبار اسنادی ریالی و ارزی و دریافت تسهیلات جدید متوقف میشود.
- دسترسی شرکت به ثبت برگه چک جدید در سامانه صیاد کاملاً مسدود میگردد.
- مدیران امضادار در لیست سیاه بانکی قرار گرفته و شرکت در تعاملات اقتصادی فلج میشود.
مقاله پیشنهادی: مدیریت Landed Cost یا قیمت تمامشده واردات در ERP
چالشهای لجستیک اسناد دریافتنی و پرداختنی
در شرکتهایی که روزانه صدها فقره چک ردوبدل میکنند، فرآیند ثبت شناسه ۱۶ رقمی صیادی، تایید چک توسط ذینفع، انتقال چک به اشخاص ثالث، واگذاری چک به بانک جهت وصول، و ردیابی وضعیت استعلامی صادرکننده به یک کلاف سردرگم تبدیل میشود. هرگونه خطا در ثبت کد ملی یا شناسه ملی ذینفع در سامانه پیچک به منزله بیاعتباری قانونی سند تجاری در روز وصول خواهد بود.
۳. آناتومی پیشبینی هوشمند کسری نقدینگی؛ موتورهای تحلیل داده در ERP
پیشبینی نقدینگی مدرن، فراتر از جمع زدن مانده حسابهای بانکی و مطالبات قطعی است. در یک ERP پیشرفته، جریان نقدی به مثابه پدیدهای پویا، احتمالی و متصل به تمام ارکان زنجیره ارزش مدلسازی میشود.
منابع خروجی نقدینگی (Cash Outflows)
یک سیستم یکپارچه خزانهداری تعهدات مالی را در پنج لایه زیر تحلیل و تقویمبندی میکند:
- چکهای عهده سررسیدشده: چکهای پرداختنی ثبتشده در صیاد با تاریخ انقضای مشخص.
- تعهدات متناوب ادواری: حقوق پرسنل بر اساس ماژول حقوق و دستمزد، حق بیمه تأمین اجتماعی و مالیات بر درآمد پرسنل.
- اقساط تسهیلات و عقود بانکی: اصل و فرع بدهیهای بانکی، کارمزد ضمانتنامهها و اعتبارات اسنادی.
- سفارشات خرید قطعیشده: فاکتورهای تأمینکنندگان که بر مبنای قراردادهای تجاری در روزهای مشخص سررسید میشوند.
- هزینههای سربار و توسعهای: هزینههای عملیاتی جاری، کرایههای انبار، شارژ تجهیزات و سرمایهگذاریهای زیرساختی.
مقاله پیشنهادی: کالبدشکافی بقای سازمانی؛ چرا شرکتهای سودده ورشکست میشوند؟
منابع ورودی نقدینگی (Cash Inflows)
ورودیهای نقدینگی دارای درجه قطعیت متفاوتی هستند:
- وجوه نقد و ماندههای ریالی و ارزی بانکها: بالاترین درجه اطمینان با تجمیع اتوماتیک صورتحسابها.
- چکهای دریافتنی نزد صندوق و در جریان وصول: اسناد تجاری ثبتشده که ضریب ریسک نکول آنها بر اساس سابقه پرداخت مشتری و استعلام صیادی ارزیابی میشود.
- مطالبات باز فاکتورهای تعهدی: مبالغ فروش بر اساس رفتارهای تاریخی مشتریان در پرداختهای معوق.
- فرصتهای محتمل فروش: سرنخهای ماژول CRM که در فاز نهایی بستن قرارداد قرار دارند و میتوانند در دورههای آتی جریان نقدی ورودی بسازند.
۴. ترسیم منحنی بلادرنگ نقدینگی آینده (Real-Time Future Liquidity Curve) با هوش مصنوعی
نوآورانهترین ابزار در نرمافزارهای مدرن خزانهداری، تولید هوشمند «منحنی بلادرنگ نقدینگی آینده» است. این منحنی، تصویری چندبعدی از موازنه داراییها و تعهدات نقدپذیر سازمان در بازههای روزانه، هفتگی، ماهانه و فصلی ارائه میدهد.
سناریوسازی پویا (Dynamic Stress Testing)
هوش مصنوعی سیستم قادر است سناریوهای مختلف استرس مالی را با اعمال احتمالات در لحظه شبیهسازی کند:
- سناریوی بدبینانه: اگر ۳۰ درصد از چکهای وصولی مشتریان بزرگ در هفته نخست ماه با عدم پاس شدن یا درخواست تمدید (راسگیری مجدد) روبهرو شود، کف موجودی نقدی تا چه میزان زیر صفر سقوط خواهد کرد؟
- سناریوی نرمال: وصول بر اساس رفتار میانگین سال گذشته با تلورانس ۱۰ درصدی دیرکرد.
- سناریوی خوشبینانه: وصول به موقع تمامی اسناد دریافتنی همراه با تحقق پیشدریافت پروژههای در حال مذاکره.
هشدار زودهنگام کسری نقدینگی (Cash Deficit Alerting)
به جای آنکه مدیر خزانهداری در روز بیستوهشتم ماه متوجه کسری ۵ میلیارد تومانی برای حقوق و چکهای سررسیدشده روز اول ماه بعد شود، الگوریتمهای هوش مصنوعی ERP این واگرایی را از ۳۰ روز قبل شناسایی کرده و زنگ هشدار را به صدا درمیآورند. این فاصله زمانی حیاتی به تیم مدیریت مالی اجازه میدهد تا بدون توسل به راهکارهای دستپاچه و گران، تصمیمات بهینهای چون وصول زودهنگام با تخفیف، استفاده از ابزارهای اعتباری یا تغییر زمانبندی برخی پرداختهای غیربحرانی اتخاذ نمایند.
۵. اتصال یکپارچه ERP به زنجیره بانکی و سامانه صیاد/پیچک؛ خداحافظی با جزایر اطلاعاتی
اصلیترین آسیب در خزانهداری سنتی، گسستگی میان دادههای نرمافزار مالی و سامانههای برخط بانک مرکزی است. وقتی خزانهدار مجبور است اطلاعات چک را ابتدا در نرمافزار حسابداری ثبت کرده و سپس به صورت دستی در اینترنتبانک و سامانه پیچک بازنویسی کند، خطاهای کاربری فاجعهبار اجتنابناپذیرند.
مقاله پیشنهادی: هوش مصنوعی در بانکداری ؛ نقش هوش مصنوعی در بانکداری نوین چیست؟
مزایای معماری یکپارچه خزانهداری در بستر ERP
- ثبت و تایید دوطرفه بدون دوبارهکاری: با اتصال مستقیم ماژول خزانهداری به زیرساختهای وبسرویس بانکی، هر فقره چک پرداختنی به محض تصویب در فرآیند جریان کار (Workflow) مالی، مستقیماً برای ثبت صیادی ارسال میشود و وضعیت تاییدیه ذینفع در پرونده سند ثبت میگردد.
- استعلام لحظهای رتبه اعتباری صادرکننده: در زمان دریافت چک از مشتری در انبار یا واحد فروش، استعلام چک از پایگاه داده اعتبارسنجی بانک مرکزی فراخوانی میشود و در صورت وجود سابقه چک برگشتی، فرآیند صدور حواله خروج کالا به صورت سیستمی قفل میگردد.
- مغایرتگیری بلادرنگ بانکی (Reconciliation): با واگذاری چکها به بانک، ERP از طریق صورتحسابهای الکترونیکی وضعیت وصول یا عدم وصول را پایش کرده و اسناد حسابداری «اسناد در جریان وصول» به «حسابهای بانکی» را بهطور خودکار صادر مینماید.
۶. شاخصهای کلیدی عملکرد (KPIs) در خزانهداری هوشمند
سازمانهایی که سیستم خزانهداری خود را با ERP تجهیز میکنند، توان پایش لحظهای کارایی عملیات مالی خود را با سنجههای مشخص به دست میآورند:
- دقت پیشبینی نقدینگی (Forecast Accuracy Ratio): سنجش میزان انحراف جریان نقدی واقعی محققشده نسبت به پیشبینیهای سیستمی ۳۰، ۶۰ و ۹۰ روزه.
- شاخص دوران وصول مطالبات (DSO): پایش تغییرات سرعت تبدیل اسناد دریافتنی به ریال نقد در صنایع مختلف.
- نرخ بازگشت اسناد دریافتنی (Cheque Bounce Rate): درصد اسناد عهده مشتریان که با اخطار کسری موجودی مواجه شدهاند.
- هزینه نقدی معطل مانده (Idle Cash Cost): محاسبه زیان ناشی از نگهداری بیش از حد نقدینگی راکد در حسابهای جاری به دلیل عدم وجود پیشبینی دقیق.
- ضریب پوشش بهره و تعهدات سررسیدشده (Debt Service Coverage Ratio): ارزیابی لحظهای کفایت درآمدهای نقدپذیر برای تسویه سررسیدهای کوتاهمدت.
مقاله پیشنهادی: مقاومت سازمانی در برابر استقرار ERP و AI
جمعبندی: تثبیت انضباط مالی با سازمانیار تسهیلگستر (اودوو بومیسازیشده)
مدیریت نقدینگی و هدایت بیدغدغه چکهای صیادی، فراتر از یک وظیفه ثبت دفتری در خزانهداری است؛ این امر قلب تپنده مدیریت ریسک سازمانی و متضمن پایداری کسبوکار در ایران به شمار میرود. انتقال از اکسلهای پراکنده و ثبتهای سنتی به سامانهای مدرن که جریان ریالی را همگام با تحرکات بازرگانی، فروش و تدارکات رصد کند، سرمایهگذاری مستقیم روی تابآوری و سودآوری واقعی سازمان است.
سامانه جامع برنامهریزی منابع سازمانی «سازمانیار»، نسخه بومیسازیشده و کاملاً ارتقایافته نرمافزار بینالمللی Odoo توسط شرکت تسهیلگستر، با درک عمیق از پیچیدگیهای بانکی، مالیاتی و تجاری بازار ایران طراحی شده است. ماژول خزانهداری پیشرفته سازمانیار به شما امکان میدهد:
- فرآیندهای پیچیده ثبت، استعلام، تایید، انتقال و واگذاری چکهای صیادی را منطبق با الزامات بانک مرکزی و سامانه پیچک مدیریت کنید.
- از هوش مصنوعی داخلی برای پیشبینی دقیق کسری نقدینگی و شبیهسازی بلادرنگ وضعیت صندوق و حسابها در مواعد سررسید بهرهمند شوید.
- پروندههای مالی مشتریان، سقفهای اعتباری هوشمند و فرآیندهای وصول مطالبات را به طور کامل با واحدهای فروش و انبار پیوند دهید.
برای رهایی همیشگی از بحرانهای مالی اول ماه و مشاهده دمو اختصاصی ماژول خزانهداری و پیشبینی نقدینگی سازمانیار، همین امروز با کارشناسان ارشد تسهیلگستر در تماس باشید تا سازمان خود را به سطح نوینی از انضباط مالی مجهز کنید.
مقاله پیشنهادی: با تسهیل گستر، خرید و پشتیبانی Odoo در ایران آسان و مطمئن است
سوالات متداول (FAQ)
۱. سامانه خزانهداری در ERP چگونه از برگشت خوردن چکهای صیادی شرکت جلوگیری میکند؟
این سامانه با یکپارچهسازی تاریخ سررسید چکهای صادرشده با منابع ورودی قطعی و احتمالی، نمودار تعهدات را روزشمار میکند. در صورت احتمال کسری نقدینگی، سیستم از هفتهها قبل آلارم ارسال کرده و با پیشنهاد توقف پرداختهای غیرضروری یا تسریع در وصول مطالبات با اعمال آفرها، از خالی ماندن حساب جلوگیری مینماید.
۲. آیا ثبت و استعلام چکهای صیادی در ERP به صورت خودکار با سامانه پیچک متصل است؟
بله؛ در نسخههای پیشرفته ERP نظیر سازمانیار تسهیلگستر، زیرساخت ارتباطی از طریق وبسرویسهای مجاز بانکی برقرار است تا فرآیندهای استعلام وضعیت اعتباری صادرکننده، ثبت اطلاعات چک و تایید وصول بدون ورود چندباره به اینترنتبانکهای متفرقه انجام گیرد.
۳. تفاوت پیشبینی نقدینگی در ERP با گزارشهای اکسل در چیست؟
اکسل ابزاری ایستا (Static) است که به ورود دستی اطلاعات توسط کاربران وابسته بوده و به شدت در معرض خطای انسانی و عدم بهروزرسانی قرار دارد. در نقطه مقابل، پیشبینی نقدینگی در ERP به صورت پویا (Dynamic) است و دادههای زنده فروش، خریدهای ثبتشده، وضعیت تحویل انبار و رفتار تاریخی تسویه حساب مشتریان را مستقیماً در ترسیم جریان نقدی دخیل میکند.
۴. منظور از سناریوسازی استرس نقدینگی (Stress Testing) در خزانهداری هوشمند چیست؟
این قابلیت به مدیر مالی امکان میدهد پیش از وقوع بحران، سناریوهای مخاطرهآمیز نظیر برگشت خوردن درصدی از چکهای مشتریان، تعویق وصول مطالبات بزرگ یا خریدهای ضروری ناگهانی را شبیهسازی کرده و اثر دقیق آن بر مانده نقدی حسابها در تاریخهای حساس ماه را بررسی کند.
۵. پیادهسازی ماژول خزانهداری و چک صیادی سازمانیار تسهیلگستر چقدر زمان میبرد؟
بسته به ابعاد سازمان، حجم تراکنشها و نیاز به یکپارچگی با سامانههای پیرامونی، استقرار و آموزش این ماژول در قالب بستههای استاندارد و متناسب با متدولوژیهای استقرار تسهیلگستر، در سریعترین زمان ممکن و با رعایت کامل انطباق با قوانین بانکی کشور انجام میپذیرد.