در بسیاری از سازمانهای در حال توسعه، هنگامی که صحبت از پیادهسازی یا نوسازی نرمافزار جامع برنامهریزی منابع سازمانی (ERP) به میان میآید، اولین دیواری که در برابر تیمهای تحول دیجیتال کشیده میشود، «محاسبه اولیه هزینهها» توسط مدیران مالی و مدیران عامل است. اغلب مدیران ارشد، هنگام بررسی پیشنهادهای قیمت سیستمهای یکپارچه، مبلغ سرمایهگذاری اولیه، هزینه استقرار، سفارشیسازی و پشتیبانی سالانه را مستقیماً در کنار قیمت اشتراک یا خرید چند نرمافزار مجزای فعلی شرکت قرار میدهند؛ برای نمونه یک نرمافزار حسابداری ساده، یک سامانه انبارداری مجزا، یک نرمافزار حقوق و دستمزد سنتی و احتمالاً یک CRM ابری پراکنده. نتیجه این مقایسه سطحی همواره گمراهکننده است: خروجی مقایسه نشان میدهد که ماندن با همان ابزارهای تککاره یا بهاصطلاح جزایر نرمافزاری، در ظاهر بسیار ارزانتر از یکپارچهسازی فرآیندها در یک بستر واحد است.
مقاله پیشنهادی: «بعد از استقرار چه؟؛ مدیریت پس از تحول»
اما این نتیجهگیری ناشی از یک خطای دید مهلک اقتصادی است: عدم محاسبه «کوه یخ هزینههای پنهان». آنچه سازمانها در صورتحسابهای رسمی نرمافزارهای جداگانه پرداخت میکنند، صرفاً قله بیرونزده از آب این کوه یخ است. بخش اصلی، عمیق و ویرانگر هزینهها، زیر سطح آب پنهان است؛ جایی که خطاهای انسانی، دوبارهکاریهای مستمر، خواب بیهوده نقدینگی در انبارها، عدم تطابق مغایرتهای مالی با واقعیت موجودی و تصمیمگیریهای کور در غیاب دادههای بلادرنگ، روزانه میلیونها تومان به سودآوری خالص شرکت ضربه میزنند. در این مقاله تفصیلی، به بررسی مهندسی هزینههای پنهان سامانههای پراکنده، شیوه ارزیابی هزینه کل مالکیت در افق پنجساله و ارائه مدل علمی محاسبه نرخ بازگشت سرمایه استقرار سامانه سازمانیار (تسهیلگستر) میپردازیم تا زبانی مشترک، مستدل و شفاف برای توجیه مالی مدیران ارشد فراهم آوریم.
خطای دید در حسابداری سنتی: چرا جمع جبری فاکتورها، هزینه واقعی سازمان نیست؟
تصور کنید شرکتی سالانه پنجاه میلیون تومان برای تمدید لایسنس نرمافزار حسابداری، چهل میلیون تومان برای سامانه انبارداری، سی میلیون تومان برای CRM و بیست میلیون تومان بابت اتوماسیون اداری مجزا پرداخت میکند. جمع فاکتورهای رسمی سالانه این سازمان صد و چهل میلیون تومان است. اگر استقرار یک ERP یکپارچه برای سال اول نیازمند سرمایهگذاری به مراتب بالاتری باشد، مدیر مالی محافظهکار ممکن است پروژه یکپارچگی را غیراقتصادی بداند. اما بیایید بپرسیم در طول سال، سازمان چه بهای سنگینی بابت پیوند دادن این جزیرهها به یکدیگر میپردازد؟
نخستین نشانه وجود جزایر نرمافزاری، فراوانی سرسامآور فایلهای اکسل در بخشهای مختلف شرکت است. اکسل زمانی به ابزار اول یک شرکت تبدیل میشود که سیستمهای نرمافزاری اصلی قادر به گفتوگو با یکدیگر نیستند. کارشناس فروش فاکتور را در نرمافزار سفارشگیری صادر میکند، سپس خروجی اکسل تهیه کرده و آن را از طریق پیامرسان یا ایمیل برای انبار میفرستد. انباردار اطلاعات را در سیستم انبار اختصاصی خود وارد میکند تا حواله خروج صادر کند. در پایان ماه، حسابدار انبار روزها وقت صرف میکند تا عدم تطابق میان حوالههای انبار، فاکتورهای فروش و اسناد بدهکار-بستانکار در سیستم مالی را برطرف سازد.
این روند نهتنها جریان کار را فرسایشی میکند، بلکه هزینه زمان سپریشده توسط کارشناسان خبره سازمان را که به جای تمرکز بر استراتژی یا کشف بازارهای جدید، تبدیل به کارمند ورود دستی اطلاعات شدهاند، به دوش شرکت تحمیل مینماید. وقتی جمع ساعات هدررفته نیروی انسانی، اشتباهات ناشی از تایپ مجدد ارقام، تأخیر در بستن حسابهای ماهانه و از دست رفتن مشتریان ناراضی ناشی از ناهماهنگی انبار و فروش محاسبه شود، مشخص خواهد شد که هزینه واقعی تداوم این جزایر نرمافزاری، گاه تا ده برابر ارقام قیدشده در فاکتورهای رسمی پشتیبانی نرمافزارها است.
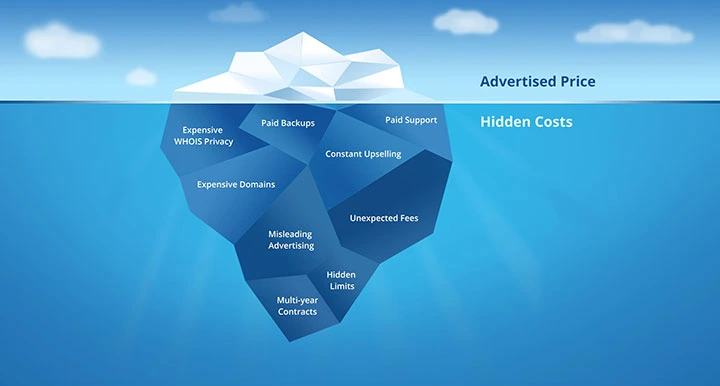
کالبدشکافی چهار گودال هزینههای پنهان در سازمانهای چندسامانهای
برای اینکه یک ارزیابی مالی دقیق در سازمان انجام دهیم، باید چهار منبع اصلی هدررفت سرمایه ناشی از چندگانگی نرمافزارها را موشکافی کنیم:
۱. اصطکاک عملیاتی و ورود دستی مکرر دادهها
در ساختارهای جزیرهای، هر تراکنش کاری بهطور متوسط سه تا پنج بار در سامانههای گوناگون بازنویسی یا بازبینی میشود. ثبت دستی اطلاعات نه فقط سرعت گردش اسناد را پایین میآورد، بلکه احتمال بروز خطای انسانی را به ازای هر مرحله جابهجایی افزایش میدهد. کافی است یک کدینگ کالا یا رقم پیشفاکتور با یک رقم اشتباه جابهجا شود تا زنجیرهای از اشتباهات در حسابداری، بارگیری، ارسال به مشتری و در نهایت اظهارنامه مالیاتی به وجود آید. اصلاح هر یک از این اشتباهات پس از وقوع، نیازمند زمان چند برابر و حضور چندین کارشناس در جلسات بررسی مغایرت است.
۲. شکاف اطلاعاتی میان انبار، تولید و حسابداری
یکی از فلجکنندهترین هزینههای پنهان، عدم انطباق کاردکس انبار با اسناد حسابداری صنعتی است. در سیستمهای پراکنده، به دلیل اینکه ثبت رویدادها همزمان نیست و نرخهای میانگین موزون یا استاندارد کالاها در لحظه در سند مصرف اعمال نمیشوند، مدیران مالی تا زمان انبارگردانی فصلی یا سالانه متوجه زیانهای ناشی از ضایعات، کسری کالا یا ارزشگذاری غلط موجودی نمیشوند. این ناتوانی در محاسبه بهای تمامشده واقعی کالاها به قیمتگذاری غیرواقعی در بازار منجر میشود؛ یعنی ممکن است محصولی با فرض سودده بودن فروخته شود، در حالی که پس از احتساب هزینههای سربار پنهان و ضایعات، عملاً با زیان به بازار عرضه شده است.
۳. کندی تصمیمگیری و فلج تحلیلی مدیریت ارشد
هنگامی که مدیرعامل در یک جلسه اضطراری از مدیر مالی میپرسد: «وضعیت واقعی مطالبات سررسیدگذشته چقدر است و همزمان چه میزان کالای انبارشده با تاریخ انقضای نزدیک داریم؟»، در محیطهای جزیرهای پاسخ این پرسش در یک دقیقه داده نمیشود. برای تدوین یک گزارش ساده، تیمهای مالی، فروش و انبار باید روزها زمان صرف استخراج فایلهای متنی و ترکیب آنها در اکسل کنند. در دنیای پرشتاب تجارت، تصمیمی که دو هفته با تأخیر اتخاذ شود، تصمیمی بلااستفاده است. کندی واکنش به نوسانات نرخ ارز، تغییرات رفتار رقبا یا مشکلات زنجیره تأمین، هزینهای ناپیدا اما سهمگین برای سازمان به بار میآورد.
۴. بار سنگین پشتیبانی و زیرساختهای چندپاره
پشتیبانی از چندین سیستم نرمافزاری به معنای ارتباط دائمی با چندین شرکت نرمافزاری مختلف، سرویسدهندههای سرور گوناگون، نگهداری از چندین دیتابیس جداگانه و چالش پیوسته ارتقای نسخهها است. چنانچه یکی از سامانهها نسخه پایگاه داده خود را بهروزرسانی کند، پیوندهای موقت (APIs یا اسکریپتهای واسط) که با هزار زحمت برای اتصال آن به سیستم مالی نوشته شده بودند، از کار میافتند. این موضوع تیم فناوری اطلاعات شرکت را از نقشآفرینی به عنوان پیشران نوآوری، به آتشنشانانی دائمی برای رفع خرابی پایگاههای داده و اتصالات موقت تبدیل میکند.
چارچوب گامبهگام محاسبه نرخ بازگشت سرمایه (ROI) در استقرار سازمانیار
محاسبه بازگشت سرمایه در سرمایهگذاریهای دیجیتال نباید بر پایه فرضیات خوشبینانه یا شعارهای ترویجی باشد. مدیران مالی نیازمند متغیرهای قابل اندازهگیری هستند. در ادامه، مدلی مرحلهبهمرحله برای تبدیل دستاوردهای یکپارچگی به ارقام نقدی و محاسبه شاخص ROI تشریح میشود.
فرمول بنیادین بازگشت سرمایه:
ROI = ((مجموع عواید مالی خالص حاصل از استقرار - کل هزینه سرمایهگذاری) ÷ کل هزینه سرمایهگذاری) × ۱۰۰
برای سنجش دقیق عواید مالی، سازمانیار چهار موتور ارزشآفرینی اقتصادی را فعال میسازد که مقادیر آنها باید به ریال محاسبه شود:
گام اول: محاسبه صرفهجویی در هزینههای پرسنلی و عملیاتی
این بخش حاصل کاهش ساعات هدررفته نیروی انسانی در ورود دادههای موازی، جستوجوی اسناد و بستن حسابها است.
برای مثال، اگر در ساختار فعلی، ده نفر از کارشناسان در واحدهای انبار، مالی، فروش و تدارکات هر روز به طور میانگین دو ساعت را صرف دوبارهکاری، تلفنهای هماهنگی، اصلاح مغایرتها و تهیه گزارشهای اکسل کنند، با دستمزد میانگین ساعتی مشخص، هزینه این زمان از دست رفته در طول ۲۵۰ روز کاری در سال به مبالغ چشمگیری میرسد. تجربه استقرار سازمانیار نشان میدهد این اتلاف وقت بیش از هفتاد درصد کاهش مییابد. این صرفهجویی زمان به سازمان اجازه میدهد بدون نیاز به استخدام نیروی اداری جدید، عملیات تجاری خود را دو برابر توسعه دهد.
گام دوم: محاسبه آزادسازی نقدینگی ناشی از کاهش خواب سرمایه در انبار
در سیستمهای سنتی، سازمانها به دلیل عدم قطعیت و بیاطلاعی از موجودی واقعی و نرخ تقاضا، مجبورند برای فرار از کسری کالا، سطح بالایی از «موجودی اطمینان» (Safety Stock) را نگهداری کنند. این امر به معنای رسوب صدها میلیون یا میلیاردها تومان سرمایه در قفسههای انبار است؛ سرمایهای که هزینه استهلاک، بیمه، فاسد شدن و افت قیمت دارد و از چرخه مالی فعال خارج شده است.
سازمانیار از طریق الگوریتمهای هوشمند سفارشگذاری خودکار، اتصال بلادرنگ پیشفاکتورها به برنامه تولید و موجودی لحظهای شعب، نیاز به موجودی اطمینان را به طور معمول بین بیست تا چهل درصد کاهش میدهد. مدیر مالی میتواند با ضرب درصد کاهش موجودی در ارزش کل انبار و احتساب نرخ هزینه سرمایه یا بهره بانکی رایج، سود سالانه آزاد شده از این محل را به عنوان عایدی قطعی استقرار ثبت کند.
گام سوم: کاهش دوره وصول مطالبات (DSO) و شتاب در چرخه تبدیل نقدینگی
یکی از بزرگترین چالشهای شرکتها، طولانی بودن دوره وصول مطالبات است. دلیل عمده این تأخیر در سیستمهای سنتی، تأخیر در ارسال پیشفاکتور، ناهمخوانی اسناد تسویه حساب، مفقود شدن تفاهمنامههای تخفیف در دفاتر فروش و عدم آگاهی مشتری از صورتحساب دقیق خود است.
در سازمانیار، فاکتورها همزمان با تایید تحویل کالا صادر شده و در پورتال مشتریان قرار میگیرد؛ یادآورهای خودکار ارسال میشوند و وضعیت بدهکاری در لحظه تایید سفارش جدید توسط سیستم ارزیابی میشود. چنانچه متوسط دوره وصول مطالبات شرکتی از ۶۰ روز به ۴۵ روز کاهش یابد، اثر مثبت آن در جریان وجوه نقد، نیاز به استقراض از بانک یا فروش با تخفیفهای تسویه نقدی را برطرف کرده و نقدینگی جاری شرکت را به شدت تقویت میکند.
گام چهارم: جلوگیری از نشتی درآمد و جریمههای قانونی
خطاهای مالیاتی، تأخیر در ارائه گزارشهای فصلی، ناخوانایی فاکتورهای سامانه مودیان، و اعمال تخفیفهای خارج از چارچوب توسط تیم فروش از عوامل اصلی نشتی سود هستند. سازمانیار با انطباق کامل با قوانین سامانه مودیان، استانداردهای مالیاتی ایران و اعمال سیاستهای سفتوسخت در سطوح دسترسی صدور تخفیف، جلوی ریزش سود را میگیرد. مقادیر جرایم مالیاتی پرداختشده در سالهای گذشته یا تخفیفهای ناخواسته قبلی، خط پایهای مشخص برای اندازهگیری این منفعت مالی است.
تحلیل هزینه کل مالکیت (TCO) در افق ۳ تا ۵ ساله
ارزیابی مالی دقیق هیچ پروژهای بدون مقایسه شاخص TCO (هزینه کل مالکیت) امکانپذیر نیست. TCO بیان میکند یک سیستم در طول چرخه حیات کامل خود چقدر پول مصرف میکند؛ نه صرفاً در روز خرید. بیایید در یک افق زمانی پنجساله، هزینههای دو رویکرد را کنار یکدیگر بررسی کنیم:
مؤلفههای هزینه کل مالکیت در وضعیت جزایر نرمافزاری:
- هزینه اشتراک و تمدید سالانه: پرداخت دورهای به چندین شرکت با فرمولهای قیمتگذاری افزایشی سالانه.
- هزینه توسعه اتصالدهندهها (Integrations): پرداخت دائمی به برنامهنویسان مستقل جهت نوشتن وبسرویس یا اسکریپتهای انتقال داده میان سیستمها که با هر ارتقا نیاز به بازنویسی دارند.
- هزینه خطاهای عملیاتی و دوبارهکاری: حقوق پرداختشده به پرسنلی که نقش رابط انسانی میان نرمافزارها را بازی میکنند.
- هزینه سختافزار و سرورهای چندگانه: نیاز به استقرار چندین ماشین مجازی یا سرور فیزیکی مختلف برای اجرای پایگاههای داده ناهمگن (مانند ترکیبی از SQL Server، اوراکل و نرمافزارهای محلی قدیمی).
- هزینه از دست رفتن دادهها و امنیت: نگهداری بکآپهای پراکنده، خطر بالای لو رفتن اطلاعات مشتریان یا آسیبپذیری سرورهای متعدد به دلیل استانداردهای امنیتی متفاوت.
مؤلفههای هزینه کل مالکیت در استقرار سامانه یکپارچه سازمانیار:
- سرمایهگذاری اولیه در سال نخست: هزینه لایسنس ماژولهای مورد نیاز، متدولوژی مهندسی فرآیندها، بومیسازی فرمها و آموزش جامع کارکنان توسط تیم متخصص تسهیلگستر.
- پشتیبانی یکپارچه سالهای بعد: یک قرارداد مشخص و استاندارد سالانه با یک مجموعه معتبر، بدون نیاز به درگیری با شرکتهای واسط متعدد.
- یکپارچگی سختافزاری: متمرکز شدن پایگاه داده روی یک ساختار زیرساختی پایدار، بهینه و با مصرف بهینه منابع سرور.
- مقیاسپذیری بدون هزینه مضاعف: هنگامی که شعبه جدید، خط تولید تازه، یا مدل تجاری جدیدی به شرکت افزوده شود، سازمانیار نیازمند بازطراحی کل سامانه نیست؛ بلکه با فعالسازی ماژولهای مربوطه با هزینه بسیار اندک همسو میگردد.
هنگامی که این ارقام در نمودار پنجساله امتداد مییابند، الگوی هزینه جزایر نرمافزاری روندی صعودی با شیب تند دارد؛ زیرا با رشد فروش، تعداد افراد مورد نیاز برای ورود دستی داده و حجم خطاهای مغایرت به صورت تصاعدی بالا میرود. در مقابل، استقرار ERP سازمانیار ممکن است در سال نخست شیب هزینهای بالاتری را نشان دهد، اما از سال دوم به بعد، منحنی هزینهها هموار شده و نرخ بازگشت سرمایه با شتاب فزایندهای وارد ناحیه سودآوری خالص میشود.
سناریوی کاربردی: شبیهسازی مالی استقرار سازمانیار در یک سازمان متوسط
برای درک ملموستر این ارزیابی، یک سازمان متوسط بازرگانی-تولیدی فرضی با ویژگیهای زیر را در نظر بگیرید:
- گردش مالی سالانه: ۱۰۰ میلیارد تومان
- ارزش ریالی موجودی انبار: ۱۵ میلیارد تومان
- میانگین دوره وصول مطالبات: ۶۰ روز
- تعداد کارشناسان اداری، مالی و فروش درگیر ورود داده: ۸ نفر
با تکیه بر آمارهای تحلیلی و شواهد بهدستآمده از پروژههای استقرار موفق در سازمانیار:
- بهبود در دوره گردش موجودی: با شفافیت لحظهای انبار و زنجیره تأمین، ارزش موجودی راکد تا ۲۰ درصد (۳ میلیارد تومان) کاهش پیدا میکند. با فرض نرخ حداقل سود بانکی یا هزینه پول معادل ۳۰ درصد در سال، صرفهجویی ناشی از جلوگیری از قفل شدن این نقدینگی سالانه ۹۰۰ میلیون تومان خواهد بود.
- بهینهسازی وصول مطالبات: کاهش دوره مطالبات از ۶۰ روز به ۴۸ روز، جریان ورود نقدینگی به سازمان را ۱۲ روز تسریع میکند. این شتاب معادل در دسترس قرار گرفتن حدود ۳.۳ میلیارد تومان نقدینگی زودتر از موعد در طول سال است که نیاز شرکت به دریافت تسهیلات پرهزینه کوتاهمدت بانکی را مرتفع میسازد.
- کاهش خطای اداری و صرفهجویی نفر-ساعت: آزادسازی ۵۰ درصد از زمان روزانه هشت کارشناس به معنای بازگشت معادل صدها میلیون تومان ارزش زمانی نیروی کار به سمت پروژههای خلق ارزش، تحلیل بازار و خدمات پس از فروش است.
اگر کل هزینه سرمایهگذاری اولیه، پیادهسازی و آموزش سازمانیار در سال اول را معادل کسری از این منافع عملیاتی برآورد کنیم، سازمان تنها در بازه زمانی ۹ تا ۱۴ ماه پس از شروع بهرهبرداری کامل، نقطه سربهسر هزینه استقرار را پشت سر گذاشته و از سال دوم به بعد، سودآوری مستقیم و مداوم ناشی از ارتقای بهرهوری را تجربه خواهد کرد.
سازمانیار؛ تبدیل واحد مالی از ثبتکننده گذشته به طراح آینده
رویکرد یکپارچه سازمانیار (نسخه بومیسازیشده و توسعهیافته بر پایه متدولوژی چابک توسط تسهیلگستر)، نرمافزار سازمانی را از یک هزینه عملیاتی اجتنابناپذیر (Overhead Cost) به یک اهرم رشد سودآور (Profit Enabler) تبدیل میکند.
زمانی که تمامی عملیاتها از ثبت سرنخ در CRM، صدور پیشفاکتور، سفارش خرید مواد اولیه، برنامه تولید، بارگیری انبار، تسویه فاکتور و صدور اسناد حسابداری دوبل بدون هیچ دخالت دستی و در یک گردشکار اتوماتیک انجام گیرد:
- مدیر مالی به جای اتلاف وقت در بازبینی سندهای مغایرت، در جایگاه شریک استراتژیک مدیرعامل برای تحلیل سودآوری خطوط محصول و هدایت سرمایه قرار میگیرد.
- تصمیمات بر مبنای صورتهای سود و زیان منقضیشده سه ماه قبل گرفته نمیشود، بلکه دادههای سود و زیان تحلیلی همان روز روی داشبورد ظاهر میگردد.
- زیرساخت شرکت با ثبات بالا و قابلیت انعطاف برای مقیاسپذیری چندبرابری تجهیز میشود، بدون آنکه نیاز باشد چارت سازمانی به شکل تورمی بزرگ شود.
سرمایهگذاری روی ERP، خرید یک بسته نرمافزاری نیست؛ بلکه جراحی عمیق فرآیندها به منظور متوقف کردن خونریزی پنهان سرمایه و استقرار سیستم خودکار بازتولید ارزش در شرکت است.
مقاله پیشنهادی: با تسهیل گستر، خرید و پشتیبانی Odoo در ایران آسان و مطمئن است
جمعبندی
پاسخ به این پرسش که «آیا استقرار یک ERP یکپارچه توجیه اقتصادی دارد یا خیر؟» نیازمند تغییر زاویه دید از صورتحسابهای فروشندگان نرمافزار به درون چرخههای ناکارآمد سازمان است. جزایر نرمافزاری با ایجاد توهم ارزانبودن، سازمان را به سوی فرسایش تدریجی ناشی از خطاهای انسانی، رسوب دارایی در انبار، نقدینگی حبسشده در بازار و ناتوانی در اتخاذ تصمیمات استراتژیک هدایت میکنند.
چارچوب محاسبه ROI و ارزیابی افق پنجساله TCO اثبات میکند که استقرار سامانهای یکپارچه نظیر سازمانیار با معماری مدرن، پشتیبانی منسجم تسهیلگستر و هماهنگی کامل با اقتضائات کسبوکار در ایران، یک هزینه اداری نیست؛ بلکه سرمایهگذاری پربازدهای است که در مدتی کوتاه کل بهای خود را بازگردانده و مسیر رشد پایدار و مقیاسپذیر شرکت را تضمین مینماید.
مقاله پیشنهادی: مدیر وبسایت هستید یا انباردار اطلاعات؟ (تفاوت دارایی و کالا)
سوالات متداول (FAQ)
۱. نرخ بازگشت سرمایه (ROI) در پروژه استقرار ERP پس از چه مدتی به نقطه سربهسر میرسد؟
بسته به مقیاس سازمان، انضباط فرآیندی و سطح تعهد مدیران، نقطه سربهسر استقرار سامانه سازمانیار معمولاً بین ۹ تا ۱۸ ماه پس از استقرار کامل سیستم محقق میشود. منافع ناشی از کاهش رسوب انبار، بهبود دوره وصول مطالبات و توقف استخدام نیروهای دفتری اضافه، بیشترین سهم را در تسریع این بازگشت سرمایه دارند.
۲. چرا مدیران مالی هزینه واقعی سیستمهای جزیرهای را کمتر از واقعیت تخمین میزنند؟
زیرا در سیستمهای سنتی، فقط مبالغ فاکتورهای رسمی خرید یا تمدید مجوزها ثبت میشوند. هزینههای عمده مانند ساعات صرفشده برای تهیه اکسلها، مغایرتگیریهای بیپایان انبار و حسابداری، خسارت ناشی از تأخیر در ارسال سفارشها و خطاهای محاسباتی در ردیف هزینههای فناوری اطلاعات دیده نمیشوند و به عنوان هزینههای عمومی عملیاتی پنهان باقی میمانند.
۳. تفاوت کلیدی تحلیل هزینه کل مالکیت (TCO) با مقایسه ساده قیمت خرید نرمافزار چیست؟
قیمت خرید تنها پرداخت نقدی روز اول را نشان میدهد؛ اما TCO هزینههای پنهان نگهداری، ارتقا، سرورها، هزینه نیروهای انسانی پشتیبان، هزینههای خطا و توسعه واسطهای ارتباطی میان سیستمها را در افق سه تا پنج ساله ارزیابی میکند. در تحلیل TCO، مشخص میشود که تجمیع چند نرمافزار جداگانه در طول ۵ سال هزینهای به مراتب سنگینتر از یک ERP واحد دارد.
۴. استقرار سازمانیار چگونه به شکل ملموس باعث کاهش خواب سرمایه در انبار میشود؟
سازمانیار با ایجاد اتصال مستقیم میان فروش، انبار و خط تولید، گزارشهای لحظهای موجودی و پیشبینی تقاضا را تولید میکند. این یکپارچگی به سازمان اجازه میدهد موجودی اطمینان غیرضروری را حذف کرده، نقطه سفارشگذاری را بهینه سازد و از انباشت کالاهای کندگردش یا تاریخمصرفگذشته پیشگیری کند؛ در نتیجه مبالغ نقدی چشمگیری آزاد میشود.
۵. آیا برای سازمانهای در حال توسعه با بودجه محدود، استقرار یکپارچه منطقی است؟
بله؛ به لطف معماری ماژولار سازمانیار، نیازی به استقرار همزمان تمامی زیرسیستمها در روز نخست نیست. سازمانها میتوانند استقرار را با فرآیندهای محوری (مانند مالی، انبار و فروش) آغاز کنند و همگام با رشد کسبوکار و بدون نیاز به دور انداختن پایگاه داده یا سیستم قبلی، ماژولهای تکمیلی مانند بهای تمامشده، تولید، نگهداری و تعمیرات یا هوش مصنوعی را به سیستم متصل سازند.