محاسبه حقوق کارکنان در ایران فقط ضربکردن مزد روزانه در تعداد روزهای ماه نیست. یک فیش حقوقی درست باید همزمان با قرارداد کار، کارکرد واقعی، مصوبات مزد، مقررات تأمین اجتماعی و احکام مالیات حقوق سازگار باشد. کافی است مبلغ یک مزایا در میانه سال تغییر کند یا کارمند بخشی از ماه را مرخصی بدون حقوق باشد؛ در این صورت، محاسبه مزایا، حق بیمه، مالیات و خالص پرداختی باید دوباره بررسی شود.
این راهنما با تمرکز بر کارکنان مشمول قانون کار و بیمه تأمین اجتماعی نوشته شده و ارقام سال ۱۴۰۵ را تا ۲۴ آبان ۱۴۰۵ مبنا قرار میدهد. قواعد کارکنان دارای نظام استخدامی خاص، قراردادهای متفاوت یا وضعیتهای بیمهای ویژه ممکن است یکسان نباشد. همچنین پیش از نهاییکردن لیست هر دوره، باید اعتبار آخرین ابلاغیه مرتبط با همان دوره کنترل شود؛ «بهروز بودن نرمافزار» جایگزین این کنترل نیست.
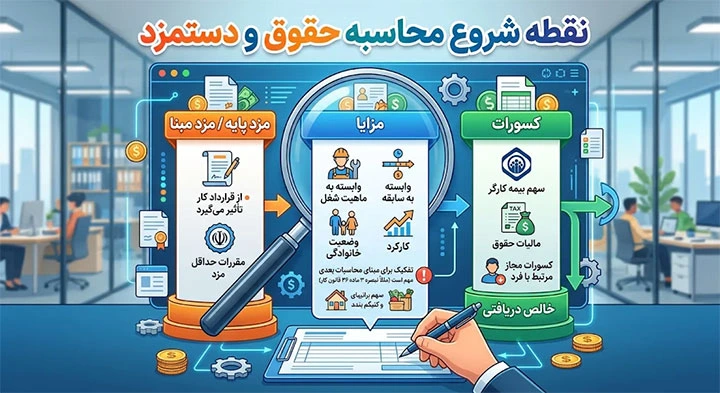
محاسبه حقوق و دستمزد از کجا شروع میشود؟
نقطه شروع، تفکیک سه مفهوم است: مزد پایه یا مزد مبنا، مزایا و کسورات. مزد پایه از قرارداد و مقررات حداقل مزد تأثیر میگیرد. مزایا ممکن است به ماهیت شغل، سابقه، وضعیت خانوادگی یا کارکرد وابسته باشند. کسورات نیز شامل مواردی مانند سهم بیمه کارگر، مالیات حقوق و کسورات مجازِ مرتبط با همان فرد میشوند.
این تفکیک صرفاً برای خواناترشدن فیش نیست. ممکن است یک قلم در مجموع دریافتی کارگر وجود داشته باشد، اما جزو «مزد ثابت» برای محاسبه یک فوقالعاده نباشد؛ یا برای بیمه و مالیات، برخورد متفاوتی با آن لازم باشد. برای نمونه، تبصره ۳ ماده ۳۶ قانون کار، مزایای رفاهی و انگیزشی مانند کمکهزینه مسکن و خواربار را جزو مزد ثابت و مزد مبنا نمیداند. بنابراین نباید تنها با دیدن عنوان «مزایا» درباره مبنای همه محاسبات تصمیم گرفت. (abfa-ilam.ir)
دادههایی که پیش از اجرای حقوق باید آماده باشند
برای هر کارمند، اطلاعات قرارداد، تاریخ شروع همکاری، مزد توافقشده، برنامه ساعات کار، وضعیت تأهل و افراد تحت تکفل، سابقه لازم برای پایه سنوات، نوع پوشش بیمهای و تغییرات احتمالی قرارداد باید ثبت و تأیید شوند. در کنار آن، اطلاعات دوره شامل روزهای کارکرد، اضافهکاری تأییدشده، مرخصی، غیبت، مأموریت و پرداختهای غیرمستمر لازم است.
اگر دادههای ورودی ناقص باشند، حتی یک فرمول درست هم خروجی قابل اتکا تولید نمیکند. برای مثال، ثبتنشدن تاریخ تغییر مزد میتواند باعث شود نرخ جدید به تمام ماه اعمال شود، در حالی که کارمند فقط بخشی از دوره را با آن نرخ کار کرده است. راهحل عملی، ثبت تاریخ اثر هر تغییر و نگهداری سابقه آن است؛ نه ویرایشکردن بیردپای مبلغ قبلی.
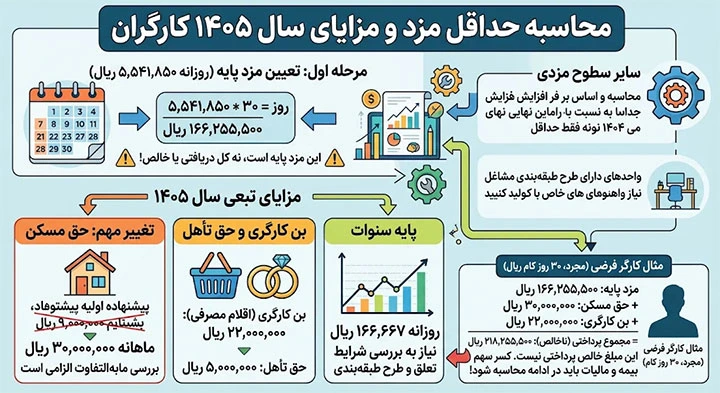
حداقل مزد و مزایای سال ۱۴۰۵ چگونه محاسبه میشوند؟
بر اساس بخشنامه تعیین حداقل مزد سال ۱۴۰۵، حداقل مزد روزانه کارگران مشمول قانون کار ۵٬۵۴۱٬۸۵۰ ریال است. برای یک دوره با ۳۰ روز مبنای محاسبه، حاصل ضرب این رقم در ۳۰ برابر ۱۶۶٬۲۵۵٬۵۰۰ ریال میشود. این مبلغ، مزد پایه مثال است؛ نه کل دریافتی و نه خالص پرداختی. برای دورههایی با تعداد روز متفاوت یا کارکرد ناقص، باید روزهای مربوط و وضعیت قرارداد جداگانه بررسی شود. (t.me)
مقاله پیشنهادی: مهندسی قیمتگذاری پویا و تخفیف پلکانی
همین بخشنامه برای «سایر سطوح مزدی» نیز قاعده افزایش جداگانهای نسبت به آخرین مزد سال ۱۴۰۴ تعیین کرده است. بنابراین کسی که مزد او بیش از حداقل بوده، الزاماً نباید صرفاً با نرخ حداقل مزد جدید محاسبه شود. در واحدهای دارای طرح طبقهبندی مشاغل نیز دستورالعملهای مربوط به گروه شغلی و پایه سنوات باید در کنار بخشنامه عمومی دیده شوند. (t.me)
حق مسکن، بن کارگری و حق تأهل
یکی از مهمترین نکات اجرایی سال ۱۴۰۵، تغییر حق مسکن پس از انتشار بخشنامه اولیه است. بخشنامه اولیه تأمین اجتماعی مبلغ ۹٬۰۰۰٬۰۰۰ ریال را درج کرده بود و تصریح داشت که در صورت افزایش به تصویب هیئت وزیران، موضوع دوباره اعلام میشود. سپس مصوبه دولت، کمکهزینه مسکن کارگران مشمول قانون کار را از ابتدای فروردین ۱۴۰۵، ماهانه ۳۰٬۰۰۰٬۰۰۰ ریال تعیین کرد. پس استفاده از رقم اولیه برای بستن نهایی حقوق دورههای مشمول، بدون بررسی مابهالتفاوت، خطاست. (gzita.com)
کمکهزینه اقلام مصرفی خانوار یا بن کارگری در بخشنامه مزد ۱۴۰۵، ماهانه ۲۲٬۰۰۰٬۰۰۰ ریال اعلام شده است. مبلغ حق تأهل نیز برای کارگر متأهل، ماهانه ۵٬۰۰۰٬۰۰۰ ریال تعیین شده است. پایه سنوات برای فرد واجد شرایط، طبق بخشنامه عمومی روزانه ۱۶۶٬۶۶۷ ریال است؛ با این توضیح که اجرای آن در کارگاههای دارای طرح طبقهبندی مشاغل باید با دستورالعمل و گروه شغلی مربوط هماهنگ شود. حق تأهل، حق اولاد و پایه سنوات را نیز نباید به همه کارکنان، بدون بررسی شرایط تعلق، تخصیص داد. (t.me)
برای روشنشدن تفاوت مزد پایه و مجموع پرداختی، یک کارگر فرضیِ مجرد، بدون پایه سنوات و بدون سایر اقلام را در یک دوره کامل ۳۰روزه در نظر بگیرید. جمع مزد پایه ۱۶۶٬۲۵۵٬۵۰۰ ریال، حق مسکن ۳۰٬۰۰۰٬۰۰۰ ریال و بن کارگری ۲۲٬۰۰۰٬۰۰۰ ریال برابر ۲۱۸٬۲۵۵٬۵۰۰ ریال است. این عدد هنوز خالص پرداختی نیست؛ وضعیت بیمه، مالیات، سایر مزایا و کسورات باید در ادامه مشخص شود. مثال، صرفاً ترتیب محاسبه را نشان میدهد و جایگزین رسیدگی به پرونده واقعی کارمند نیست. (t.me)
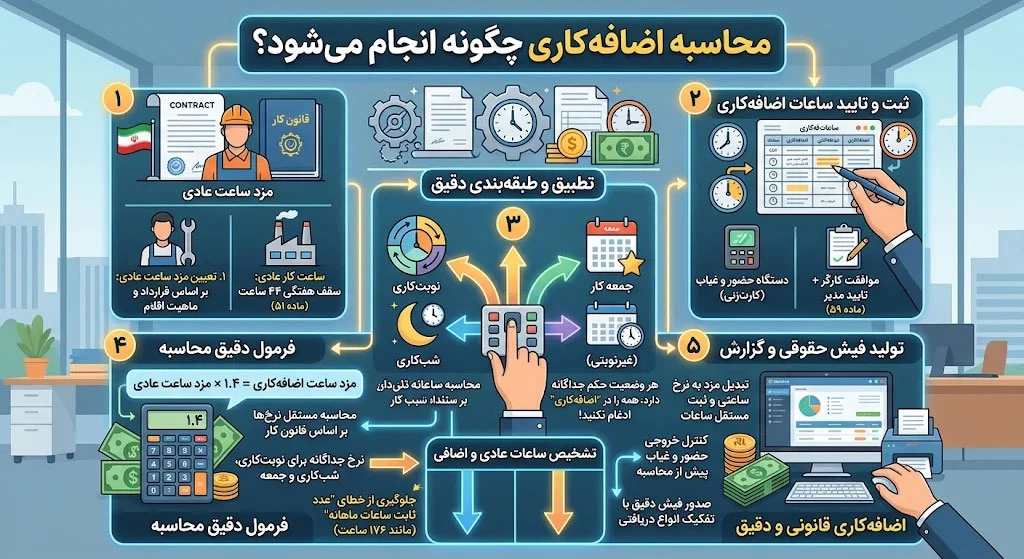
اضافهکاری چگونه وارد محاسبه حقوق میشود؟
طبق ماده ۵۱ قانون کار، سقف عادی ساعات کار هفتگی، با رعایت شرایط مقرر، ۴۴ ساعت است. ماده ۵۹ نیز برای ارجاع اضافهکاری در شرایط عادی، موافقت کارگر و پرداخت ۴۰ درصد اضافه بر مزد هر ساعت کار عادی را مقرر میکند. به بیان محاسباتی، مبلغ هر ساعت اضافهکاری برابر ۱٫۴ برابر مزد ساعت عادیِ قابل اعمال است. قانون برای تعداد ساعات اضافهکاری روزانه نیز محدودیت و استثنا پیشبینی کرده است؛ بنابراین ثبت ساعت در دستگاه حضور و غیاب بهتنهایی به معنی تأیید قانونی یا پرداخت خودکار آن نیست. (shenasname.ir)
برای محاسبه درست، ابتدا باید مزد مبنای ساعت عادی مطابق قرارداد و ماهیت اقلام پرداختی تعیین شود. سپس ساعات اضافهکاری ثبتشده با برنامه کاری و تأیید مدیر تطبیق داده شوند. اگر کارمند شیفتی است، در جمعه کار کرده یا بخشی از ساعات او شبکاری محسوب میشود، نباید همه این وضعیتها در یک ردیف با عنوان «اضافهکاری» ادغام شوند. قانون کار برای نوبتکاری، شبکاری کارگران غیرنوبتی و کار در جمعه احکام جداگانهای دارد و ثبت مستقل آنها از اشتباه در نرخ و گزارش جلوگیری میکند. (shenasname.ir)
خطای رایج دیگر، استفاده از یک عدد ثابت برای «ساعات ماهانه» در همه قراردادها و دورهها، بدون بررسی مبنای آن است. در یک سامانه حقوق و دستمزد، برنامه کار باید برای گروههای کاری تعریف شود تا تبدیل مزد به نرخ ساعتی و تشخیص ساعات عادی و اضافی قابل بازبینی باشد. خروجی حضور و غیاب نیز پیش از محاسبه فیش باید از نظر ثبتهای تکراری، شیفتهای باز و مرخصیهای تأییدنشده کنترل شود.
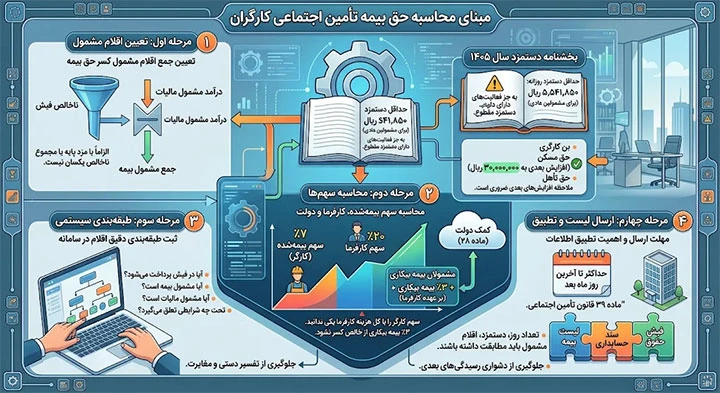
حق بیمه تأمین اجتماعی بر چه مبنایی محاسبه میشود؟
در محاسبه بیمه، نخست باید جمع اقلام مشمول کسر حق بیمه مشخص شود. این جمع الزاماً با مزد پایه، مجموع ناخالص فیش یا درآمد مشمول مالیات یکسان نیست. بخشنامه دستمزد مبنای کسر حق بیمه سال ۱۴۰۵، حداقل دستمزد روزانه مبنای وصول حق بیمه را برای بیمهشدگان مشمول، با استثنای فعالیتهای دارای دستمزد مقطوع، ۵٬۵۴۱٬۸۵۰ ریال اعلام کرده است. همان بخشنامه درباره درج اقلامی از جمله بن کارگری، حق مسکن و حق تأهل در صورت مزد و مزایای مشمول بیمه توضیح میدهد؛ اما هنگام استفاده از آن باید افزایش بعدی حق مسکن به ۳۰٬۰۰۰٬۰۰۰ ریال را نیز لحاظ کرد. (gzita.com)
مقاله پیشنهادی: مقاومت سازمانی در برابر استقرار ERP و AI
در حالت معمولِ مشمول قانون تأمین اجتماعی، ۷ درصد از مبنای مشمول، سهم بیمهشده و ۲۰ درصد سهم کارفرماست؛ در ساختار ماده ۲۸، کمک دولت نیز جداگانه مطرح است. برای مشمولان بیمه بیکاری، ۳ درصد حق بیمه بیکاری نیز بر عهده کارفرما قرار میگیرد. پس نباید سهم بیمه کارگر را با کل هزینه بیمهای کارفرما یکی دانست یا سه درصد بیمه بیکاری را از خالص حقوق کارگر کسر کرد. نوع بیمه و شمول هر فرد باید پیش از اعمال این قواعد مشخص شود. (ssor.ir)
در عمل، تیم حقوق و دستمزد باید برای هر قلم یک تصمیم مستند ثبت کند: آیا در فیش پرداخت میشود؟ آیا در مبنای بیمه قرار میگیرد؟ آیا مشمول مالیات حقوق است؟ از چه تاریخی و تحت چه شرایطی تعلق میگیرد؟ پاسخ این پرسشها ممکن است برای دو قلم با عنوانهای ظاهراً مشابه متفاوت باشد. ثبت این طبقهبندی در قواعد سامانه، از تکرار تفسیر دستی در پایان هر ماه جلوگیری میکند.
مهلت ارسال لیست بیمه و اهمیت تطبیق آن با فیش
مطابق ماده ۳۹ قانون تأمین اجتماعی، کارفرما باید حق بیمه هر ماه را حداکثر تا آخرین روز ماه بعد بپردازد و صورت مزد یا حقوق بیمهشدگان را نیز طبق مقررات ارائه کند. بنابراین فرایند حقوق با صدور فیش تمام نمیشود. تعداد روزهای بیمه، دستمزد اعلامی و اقلام مشمول در لیست باید با اطلاعات تأییدشده حقوق همان دوره تطبیق داشته باشند. مغایرت بین فیش، سند حسابداری و لیست بیمه، رسیدگیهای بعدی را دشوار میکند. (ssor.ir)
مالیات حقوق پلکانی سال ۱۴۰۵ چگونه محاسبه میشود؟
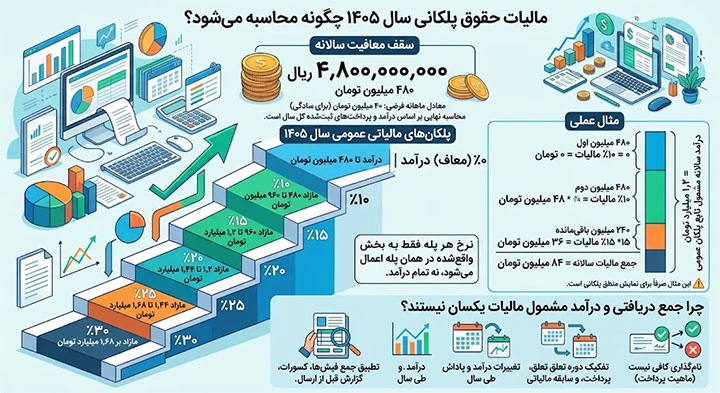
در سال ۱۴۰۵، سقف معافیت سالانه مالیات بر درآمد حقوق ۴٬۸۰۰٬۰۰۰٬۰۰۰ ریال، معادل ۴۸۰ میلیون تومان تعیین شده است؛ معادل ماهانه آن برای توضیح سادهتر ۴۰ میلیون تومان است. بااینحال، محاسبه عملی باید درآمد و پرداختهای ثبتشده در طول سال، معافیتهای قابل اعمال و قواعد مربوط به هر قلم را در نظر بگیرد. صرف اینکه دریافتی یک ماه از ۴۰ میلیون تومان عبور کند، برای توضیح مالیات نهایی سالانه کافی نیست. (tasnimnews.ir)
برای درآمد حقوقِ تابع پلکانهای عمومی، مازاد درآمد سالانه بر سقف معافیت به ترتیب زیر محاسبه میشود: بخش مازاد بر ۴۸۰ تا ۹۶۰ میلیون تومان با نرخ ۱۰ درصد، بخش ۹۶۰ میلیون تا ۱٫۲ میلیارد تومان با نرخ ۱۵ درصد، بخش ۱٫۲ تا ۱٫۴۴ میلیارد تومان با نرخ ۲۰ درصد، بخش ۱٫۴۴ تا ۱٫۶۸ میلیارد تومان با نرخ ۲۵ درصد و مازاد بر ۱٫۶۸ میلیارد تومان با نرخ ۳۰ درصد. نرخ هر پله فقط به بخش واقعشده در همان پله اعمال میشود، نه به تمام درآمد فرد. برای گروهها یا اقلامی که حکم خاص دارند نیز باید همان حکم بررسی شود. (tasnimnews.ir)
فرض کنید درآمد مشمولِ تابع پلکان عمومیِ فردی در کل سال، پس از اعمال قواعد مربوط، ۱٫۲ میلیارد تومان باشد. از ۴۸۰ میلیون تومان نخست مالیاتی محاسبه نمیشود. مالیات ۴۸۰ میلیون تومان بعدی با نرخ ۱۰ درصد، ۴۸ میلیون تومان و مالیات ۲۴۰ میلیون تومان باقیمانده با نرخ ۱۵ درصد، ۳۶ میلیون تومان است؛ در نتیجه جمع مالیات این مثال ۸۴ میلیون تومان خواهد بود. این مثال برای نمایش منطق پلکانی است، نه تعیین مالیات یک فیش واقعی با پرداختهای خاص، معافیتهای دیگر یا تغییرات طی سال. (tasnimnews.ir)
چرا جمع دریافتی و درآمد مشمول مالیات یکسان نیستند؟
برای محاسبه مالیات، باید ماهیت هر پرداخت روشن شود؛ نامگذاری آن در نرمافزار کافی نیست. همچنین ممکن است پرداختی در دورهای ثبت شود، اما به ماههای قبل مربوط باشد یا در تسویهحساب نهایی منظور شود. سامانه باید بتواند قلم پرداختی، دوره تعلق، دوره پرداخت و سابقه مالیات محاسبهشده را از هم تفکیک کند تا اصلاح یک فیش، نتیجه ماههای دیگر را بیدلیل تغییر ندهد.
در فرایند ماهانه، کنترل مجموع درآمد و مالیات محاسبهشده از ابتدای سال اهمیت ویژهای دارد. اگر حقوق فرد در چند ماه افزایش یابد یا پاداشی دریافت کند، محاسبه با یک نرخ ثابتِ انتخابشده برای کل سال، منطق پلکانی را بهدرستی بازنمایی نمیکند. پیش از ارسال اطلاعات مالیات حقوق نیز باید جمع فیشها، کسورات ثبتشده و گزارش قابل ارائه با یکدیگر تطبیق داده شوند.
چرا خطا در حق مسکن ۱۴۰۵ نمونه مهمی از ریسک حقوق و دستمزد است؟
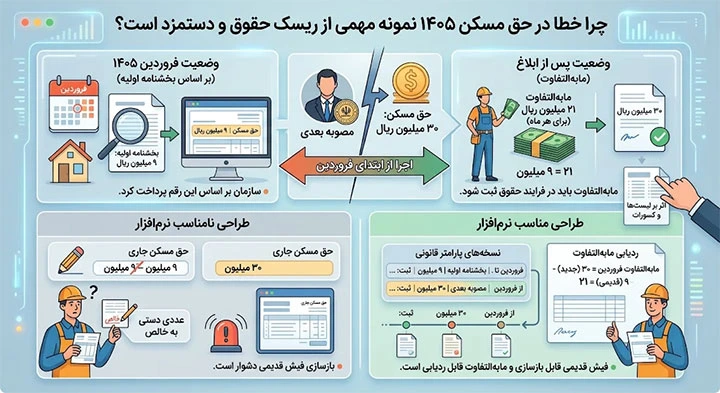
تغییر حق مسکن نشان میدهد مسئله فقط «دانستن رقم امسال» نیست؛ تاریخ تصویب، تاریخ ابلاغ و تاریخ اثر نیز مهماند. بخشنامه اولیه بیمه، رقم ۹ میلیون ریال را نشان میداد، اما مصوبه بعدی حق مسکن را به ۳۰ میلیون ریال رساند و اجرای آن را از ابتدای فروردین ۱۴۰۵ تعیین کرد. سازمانی که فروردین را با رقم اولیه بسته است، باید پرداخت انجامشده را بررسی و مابهالتفاوت قابل پرداخت را بهدرستی در فرایند حقوق ثبت کند. اثر آن بر لیستها و کسورات مرتبط نیز باید مطابق ابلاغیههای لازمالاجرای همان دوره رسیدگی شود. (gzita.com)
مقاله پیشنهادی: چرا امروز باید نرم افزار مدیریت منابع انسانی Odoo را بخرید؟
اگر نرمافزار تنها یک فیلد برای «حق مسکن جاری» داشته باشد و مقدار قبلی را بدون سابقه بازنویسی کند، بعداً مشخصکردن اینکه فیش فروردین با کدام قاعده صادر شده دشوار خواهد بود. طراحی مناسب، نسخههای پارامتر قانونی را با تاریخ شروع اعتبار، منبع ابلاغ و زمان ثبت تغییر نگه میدارد. به این ترتیب، هم فیش قدیمی قابل بازسازی است و هم مابهالتفاوت بهعنوان یک قلم قابل ردیابی محاسبه میشود؛ نه اینکه برای برابرشدن جمعها، عددی دستی به خالص پرداختی اضافه شود.
بومیسازی ماژول حقوق و دستمزد اودوو چه مسئلهای را حل میکند؟
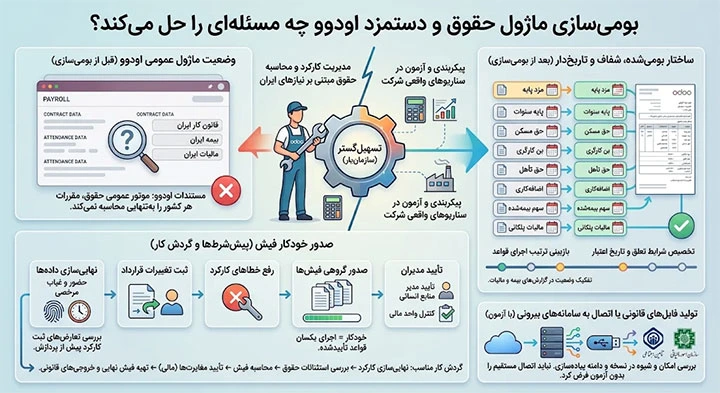
اودوو برای محاسبه فیش، از دادههای قراردادی، کارکرد، ورودیهای حقوق و قواعد حقوقی قابل پیکربندی استفاده میکند. مستندات آن توضیح میدهند که خودِ موتور عمومی حقوق، مالیات و مقررات هر کشور را بهتنهایی محاسبه نمیکند و برای این کار به بومیسازی و تنظیم قواعد کشور مربوط نیاز دارد. بنابراین نصب ماژول Payroll بهتنهایی به معنی آمادگی آن برای اجرای قانون کار، بیمه و مالیات ایران نیست. (odoo.com)
تسهیلگستر، سازمانیار را بهعنوان راهکار بومیشده مبتنی بر Odoo معرفی میکند و در محتوای منتشرشده خود به مدیریت کارکرد و محاسبه حقوق بر اساس نیازهای ایران اشاره کرده است. برای استفاده عملی در یک شرکت مشخص، مهمترین پرسش این است که نسخه مستقر، با قراردادها و سناریوهای همان شرکت و بخشنامههای لازمالاجرا چگونه پیکربندی و آزمون میشود. این سنجش دقیقتر از اتکا به عبارت کلیِ «تطبیق کامل و خودکار با همه بخشنامهها» است. (ir.linkedin.com)
قواعد حقوق و مزایا باید شفاف و تاریخدار باشند
در بومیسازی، اقلامی مانند مزد پایه، پایه سنوات، حق مسکن، بن کارگری، حق تأهل، اضافهکاری، سهم بیمهشده و مالیات باید بهصورت قواعد مجزا تعریف شوند. هر قاعده به دادههای ورودی مشخص، شرایط تعلق، مبنای محاسبه و تاریخ اعتبار نیاز دارد. برای نمونه، حق تأهل نباید با واردکردن دستی یک مبلغ ثابت به همه فیشها اضافه شود؛ قاعده باید وضعیت فرد را بخواند و تغییر آن نیز ثبتشدنی باشد.
مقاله پیشنهادی: برگه ساعات کارکرد Odoo چیست؟
همچنین برای هر قلم باید وضعیت آن در گزارشهای بیمه و مالیات مشخص باشد. اگر تیم اجرا، تنها ظاهر فیش را فارسی کند اما دستهبندی اقلام و منطق محاسبه را بومیسازی نکند، خروجی همچنان ممکن است با لیستهای قانونی مغایرت داشته باشد. مزیت ساختار قاعدهمحور اودوو این است که میتوان ترتیب اجرای قواعد، پارامترها و ورودیهای هر دوره را برای محاسبه فیش تعریف و بازبینی کرد. (odoo.com)
صدور خودکار فیش به چه پیششرطهایی وابسته است؟
صدور گروهی فیش زمانی ارزشمند است که دادههای حضور و غیاب و مرخصی نهایی شده، تغییرات قرارداد ثبت شده و خطاهای کارکرد رفع شده باشند. مستندات اودوو نیز بر بررسی تعارضهای ثبت کارکرد پیش از پردازش حقوق تأکید میکنند. پس «خودکار» به معنی حذف تأیید مدیر منابع انسانی یا کنترل واحد مالی نیست؛ به معنی اجرای یکسان قواعد تأییدشده برای کارکنان واجد شرایط است. (odoo.com)
یک گردش کار مناسب میتواند چنین باشد: مسئول کارکرد اطلاعات دوره را نهایی کند؛ کارشناس حقوق موارد استثنایی را بررسی کند؛ سامانه فیشها را محاسبه کند؛ گزارش مغایرتها به تأیید مالی برسد؛ و سپس فیش نهایی و خروجیهای لازم برای ادامه فرایند تهیه شوند. امکان و شیوه تولید فایلهای قانونی یا اتصال به سامانههای بیرونی باید در نسخه و دامنه پیادهسازی موردنظر بررسی شود؛ نباید وجود اتصال مستقیم را بدون آزمون فرض کرد.
برای استقرار سازمانیار چه آزمونهایی ضروری است؟
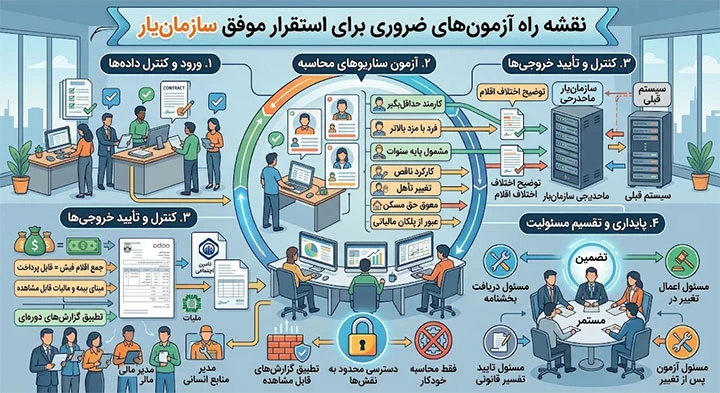
یک پیادهسازی مطمئن، با ورود فهرست کارکنان شروع و با تولید فیش تمام نمیشود. تیم تسهیلگستر و تیم مالی و منابع انسانی مشتری باید چند دوره واقعی یا نمونه کنترلشده را کنار سیستم قبلی محاسبه کنند و اختلافها را تا سطح هر قلم توضیح دهند. حداقل سناریوهای آزمون عبارتاند از کارمند حداقلبگیر، فرد دارای مزد بالاتر از حداقل، مشمول پایه سنوات، کارکرد ناقص ماه، اضافهکاری، تغییر وضعیت تأهل، اصلاح معوق حق مسکن و عبور درآمد سالانه از مرز یک پلکان مالیاتی.
مقاله پیشنهادی: نرم افزار مدیریت منابع انسانی Odoo ERP
در مرحله بعد، کنترلهای خروجی اهمیت دارند. جمع اقلام فیش باید با جمع قابل پرداخت سازگار باشد؛ مبنای بیمه و مالیات هر قلم باید قابل مشاهده باشد؛ و گزارشهای دورهای باید با فیشهای تأییدشده تطبیق کنند. دسترسی به دادههای حساس حقوق نیز باید محدود و متناسب با نقش کاربران باشد. در نهایت، لازم است مسئول دریافت بخشنامه، مسئول تأیید تفسیر قانونی، مسئول اعمال تغییر در قواعد و مسئول آزمون پس از تغییر مشخص باشند. بدون این تقسیم مسئولیت، هیچ سامانهای نمیتواند صرفاً با روشنبودن گزینه «محاسبه خودکار»، انطباق مستمر را تضمین کند.
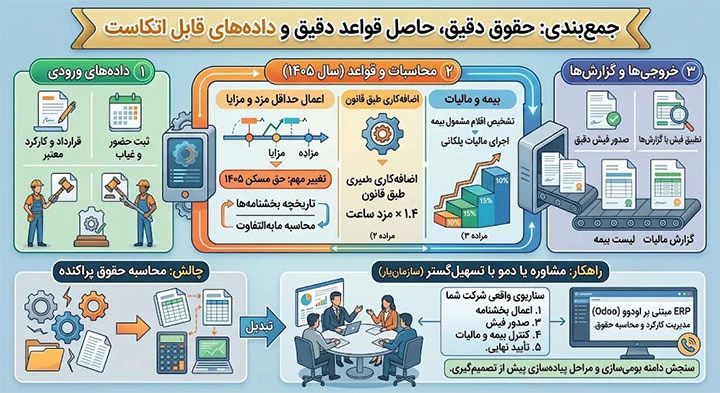
جمعبندی؛ حقوق دقیق، حاصل قواعد دقیق و دادههای قابل اتکاست
محاسبه حقوق و دستمزد در سال ۱۴۰۵ به یک زنجیره بههمپیوسته وابسته است: قرارداد و کارکرد معتبر، اعمال حداقل مزد و مزایای متناسب، محاسبه اضافهکاری طبق قانون، تشخیص اقلام مشمول بیمه، اجرای مالیات پلکانی و تطبیق فیش با گزارشهای ارسالی. تغییر حق مسکن سال ۱۴۰۵ نیز نشان داد که نگهداری تاریخچه بخشنامهها و امکان محاسبه مابهالتفاوت، بخشی از نیاز اصلی سامانه حقوق و دستمزد است؛ نه یک قابلیت جانبی. (t.me)
اگر محاسبه حقوق در سازمان شما میان فایلهای پراکنده، حضور و غیاب و نرمافزار حسابداری تقسیم شده است، برای دریافت مشاوره یا دمو با تسهیلگستر گفتوگو کنید. در دمو سازمانیار، از تیم اجرا بخواهید یک سناریوی واقعی شرکت شما "از ثبت کارکرد و اعمال بخشنامه تا صدور فیش و کنترل بیمه و مالیات" را نمایش دهد. این کار کمک میکند دامنه بومیسازی، نیازهای اختصاصی و مراحل پیادهسازی ERP مبتنی بر اودوو را پیش از تصمیمگیری، دقیق و قابل سنجش ارزیابی کنید.
مقاله پیشنهادی: اهمیت حفظ کارکنان؛ رویکردی عمیقتر با مثالهای عملی
سوالات متداول
حق مسکن کارگران در سال ۱۴۰۵ چقدر است؟
بر اساس مصوبه بعدی هیئت وزیران، حق مسکن کارگران مشمول قانون کار ماهانه ۳۰٬۰۰۰٬۰۰۰ ریال و دارای اثر از ابتدای فروردین ۱۴۰۵ است. رقم ۹٬۰۰۰٬۰۰۰ ریال در بخشنامه اولیه آمده بود؛ برای دورههایی که با آن رقم محاسبه شدهاند، باید وضعیت مابهالتفاوت و اصلاحات مرتبط بررسی شود. (gzita.com)
آیا حق مسکن و بن کارگری جزو مزد پایهاند؟
خیر. طبق تبصره ۳ ماده ۳۶ قانون کار، مزایای رفاهی و انگیزشی مانند کمکهزینه مسکن و خواربار جزو مزد ثابت و مزد مبنا محسوب نمیشوند. البته این نتیجه به معنی کنارگذاشتن خودکار آنها از مبنای بیمه یا بررسی مالیاتی نیست؛ برای هر منظور باید مقررات همان موضوع بررسی شود. (abfa-ilam.ir)
اضافهکاری با چه نرخی پرداخت میشود؟
در شرایط عادی و با رعایت الزامات ماده ۵۹ قانون کار، برای هر ساعت کار اضافی باید ۴۰ درصد بیش از مزد ساعت کار عادی پرداخت شود؛ یعنی نرخ محاسبه هر ساعت، ۱٫۴ برابر مزد ساعت عادیِ مربوط است. ساعات ثبتشده باید با برنامه کار و تأییدهای لازم تطبیق داده شوند. (shenasname.ir)
سهم بیمه کارگر و کارفرما چه تفاوتی دارد؟
در حالت معمولِ مشمول، ۷ درصد مبنای مشمول بیمه سهم بیمهشده و ۲۰ درصد سهم کارفرما است. در موارد مشمول بیمه بیکاری، ۳ درصد مربوط به بیمه بیکاری نیز بر عهده کارفرما است. پیش از اعمال این ارقام باید نوع بیمه فرد و اقلام مشمول در همان دوره مشخص شوند. (ssor.ir)
آیا تمام حقوق بالاتر از ۴۰ میلیون تومان با یک نرخ مالیاتگذاری میشود؟
خیر. ۴۰ میلیون تومان، معادل ماهانه سقف معافیت سالانه ۴۸۰ میلیون تومانی در سال ۱۴۰۵ است. در پلکانهای عمومی، فقط بخش درآمدی که وارد هر بازه میشود با نرخ همان بازه محاسبه میشود. درآمد و معافیتهای مربوط و نیز احکام خاص احتمالی باید جداگانه بررسی شوند. (tasnimnews.ir)
آیا نصب ماژول حقوق و دستمزد اودوو برای رعایت قوانین ایران کافی است؟
خیر. موتور عمومی Payroll اودوو بر پایه قواعد و پارامترهای قابل تنظیم کار میکند و برای محاسبه مقررات هر کشور به بومیسازی نیاز دارد. برای استفاده در ایران باید قواعد حقوق، بیمه و مالیات، تاریخ اعتبار بخشنامهها، دادههای کارکرد و کنترل خروجیها در نسخه مستقر پیکربندی و با سناریوهای واقعی آزمون شوند. (odoo.com)