داراییهای ثابت مشهود، ماشینآلات تولیدی، ناوگان لجستیکی، ابزارآلات و املاک، ستون فقرات ترازنامه هر بنگاه اقتصادی بهشمار میروند. بخش عمده سرمایهگذاری شرکتها در این اقلام متبلور است؛ با این وجود، مدیریت چرخه عمر داراییهای ثابت در عمل یکی از مغفولترین و آسیبپذیرترین بخشهای نظام مالی و عملیاتی سازمانها است. اگر از هر مدیر مالی یا رئیس حسابداری در پایان سال مالی پرسوجو کنید، یکی از بزرگترین چالشهای ممیزی مالیاتی و بستن دفاتر را «مغایرت آمار جمعداری اموال با مانده حسابداری داراییها» و «رد شدن جدول استهلاک موضوع ماده ۱۴۹ قانون مالیاتهای مستقیم» عنوان میکند.
دلایل این معضل روشن است: شرکتها داراییهای میلیاردی خود را با ابزارهای غیریکپارچه مانند فایلهای اکسل، یادداشتهای دستی جمعداری یا پلاکهای آلومینیومی ناخوانا کنترل میکنند. خطای انسانی در ثبت نقلوانتقالات، عدم تفکیک دقیق مخارج جاری از تعمیرات اساسی، گم شدن پلاکهای سنتی و انجام محاسبات استهلاک خارج از سیستم حسابداری مرکزی، شرکتها را در معرض جریمههای مالیاتی سنگین، اتلاف دارایی و گزارشگری نادرست به هیئتمدیره قرار میدهد.
مقاله پیشنهادی: مدیریت Landed Cost یا قیمت تمامشده واردات در ERP
در این مقاله تحلیلی و راهبردی، به بررسی همهجانبه مفهوم مدیریت چرخه عمر داراییها (Asset Lifecycle Management)، جایگزینی پلاککوبی سنتی با فناوریهای بارکدی و RFID، بررسی فنی هزینههای جاری در برابر مخارج سرمایهای (تعمیرات اساسی)، تشریح کامل ضوابط اجرایی ماده ۱۴۹ قانون مالیاتهای مستقیم، و در نهایت معماری استقرار این فرآیندها در قالب یک سامانه ERP بومی و یکپارچه میپردازیم.
۱. چرخه عمر دارایی ثابت چیست و چرا سیستمهای سنتی در مدیریت آن شکست میخورند؟
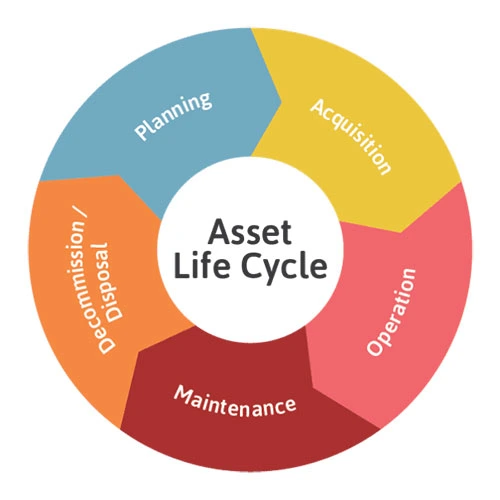
چرخه عمر داراییهای ثابت تنها به یک سند خرید اولیه و در نهایت یک ثبت خروج یا اسقاط محدود نمیشود. یک دارایی از لحظه احساس نیاز در سازمان تا لحظهای که برای همیشه از چرخه بهرهبرداری خارج میشود، مراحل فنی، تدارکاتی و مالی متعددی را پشت سر میگذارد:
فاز اول: درخواست، سفارشگذاری و تحصیل دارایی
در این فاز، نیاز سازمان به خرید یک ماشین صنعتی، خرید سیستمهای کامپیوتری، یا احداث ساختمان از طریق فرآیند تدارکات یا ساخت در جریان شکل میگیرد. در سیستمهای سنتی، نخستین خطا دقیقاً در همین نقطه رخ میدهد: فاکتور خرید توسط دایره تدارکات دریافت شده و در انبار ثبت میشود، اما هیچ مکانیزم خودکاری برای تفکیک اینکه آیا این قلم یک دارایی ثابت مشهود بلندمدت است یا یک ملزومات مصرفی دورهای وجود ندارد. بارها دیده شده تجهیزاتی که باید مستهلک شوند، به اشتباه به عنوان هزینه مصرفی دوره سند خوردهاند یا بالعکس.
مقاله پیشنهادی: دارایی چیست؟ راهنمای جامع انواع داراییها و نحوه محاسبه آنها
فاز دوم: تحویل، برچسبگذاری و استقرار
پس از دریافت کالا، باید مشخص شود این دارایی در چه موقعیت فیزیکی (کدام شعبه، سوله یا اتاق) قرار میگیرد و مسئولیت حفظ و نگهداری آن بر عهده چه شخص یا چه مرکز هزینهای است. در شیوه سنتی، جمعدار اموال دفتری کاغذی باز میکند، شماره پلاکی را با قلم فلزی روی پلاک آلومینیومی حک کرده و آن را با چسب یا پرچ به بدنه کالا متصل میکند. ثبت این شماره در یک فایل اکسل دستی، سرآغاز شکاف بزرگ اطلاعاتی میان دایره مالی و کف کارگاه است.
فاز سوم: بهرهبرداری، نگهداری پیشگیرانه و تعمیرات
دارایی پس از استقرار شروع به کار میکند. در طول سالهای کاری، این تجهیزات نیازمند سرویسهای دورهای، تعویض روغن، تعویض تسمه یا تعمیرات سنگین خواهند بود. در غیاب یک سیستم یکپارچه، تیم نگهداری و تعمیرات (نت) کارهای خود را روی برگههای تعمیر ثبت میکند و دایره مالی بدون در نظر گرفتن ماهیت فنی هزینه، فاکتورها را صرفاً در سرفصل «هزینه تعمیر و نگهداری» ثبت مینماید؛ فارغ از آنکه آیا آن تعمیر ماهیت سرمایهای داشته و باید به ارزش دارایی افزوده میشده است یا خیر.
فاز چهارم: استهلاک، کاهش ارزش و ارزیابی مجدد
دارایی بر اثر گذر زمان، کارکرد و فرسایش، ارزش اقتصادی خود را از دست میدهد. طبق قوانین حسابداری و استانداردهای ملی، استهلاک دارایی باید ماهانه و منظم شناسایی شود. اما در روش سنتی، حسابدار در پایان اسفندماه فایل اکسل سال گذشته را باز کرده، مبالغ جدید را بهصورت دستی وارد میکند، فرمولهای استهلاک را بازنویسی مینماید و با یک ثبت کلی و تجمیعی، سند پایان سال را صادر میکند. یک خطای جزئی در ارجاع سلولهای اکسل کافی است تا مانده دفاتر با واقعیت فاصلهای نجومی بگیرد.
مقاله پیشنهادی: نحوه محاسبه هزینه استهلاک دارائیها و ثبت در حسابداری
فاز پنجم: اسقاط، واگذاری و خروج از دفاتر
در پایان عمر مفید یا در زمان سانحه و خرابی کامل، دارایی باید به فروش برسد، به عنوان ضایعات اسقاط گردد یا هبه شود. در شرکتهای متکی به سیستمهای پراکنده، دارایی سالها پس از اسقاط فیزیکی همچنان در دفاتر مالی فعال مانده و برای آن استهلاک منظور میشود؛ یا برعکس، دارایی فروخته شده اما پرونده مالیاتی آن تسویه نشده است.
۲. پلاککوبی دیجیتال و شناسنامه الکترونیک؛ وداع با پلاکهای آلومینیومی دستنویس
برای حل بحران مغایرت فیزیکی و دفتری، نخستین گام پیادهسازی سازوکار شناسهگذاری استاندارد و پلاککوبی دیجیتال بر بستر فناوریهای بارکد، QR-Code و RFID است.
محدودیتهای مرگبار پلاکهای قدیمی
پلاکهای فلزی سنتی که با چسب مایع یا پرچهای ناپایدار به تجهیزات متصل میشدند، با گذشت زمان دچار زنگزدگی، رنگپریدگی، کنده شدن در محیطهای روغنی و کثیف کارگاهی و ناخوانا شدن اعداد حکشده میشدند. علاوهبر این، عدد روی پلاک هیچ هوشمندی خاصی نداشت و جمعدار برای فهمیدن مشخصات تجهیز باید دوباره به صدها صفحه زونکن کاغذی یا شیتهای سنگین اکسل رجوع میکرد.
معماری شناسنامه دیجیتال در سیستمهای نوین
در راهکارهای دیجیتال، هنگام ورود قطعی دارایی به شرکت، یک بارکد یکتا (تکبعدی یا بارکد ماتریسی دوبعدی مانند QR Code) یا یک تگ RFID اختصاصی با جنس متناسب با شرایط محیطی (لیبلهای مقاوم به اسید، حرارت، سایش یا رطوبت) چاپ و روی بدنه الصاق میشود.
مقاله پیشنهادی: RFID چگونه کار میکند
این شناسه صرفاً یک شماره ساده نیست، بلکه کلید دستیابی به شناسنامه جامع دارایی در سامانه ابری یا شبکه داخلی شرکت است. کارشناس جمعداری، حراست یا حسابرس داخلی میتواند با یک دستگاه بارکدخوان پرتابل (هندهلد)، تبلت یا حتی تلفن همراه مجهز به اپلیکیشن سازمانی، این کد را اسکن کرده و در همان لحظه به اطلاعات زیر دسترسی پیدا کند:
- کد یکتای دارایی در سیستم حسابداری مالی
- مرکز هزینه و واحد سازمانی مستقر
- نام شخص تحویلگیرنده و سمت او در چارت سازمانی
- تاریخ بهرهبرداری و بهای تمامشده اولیه
- استهلاک انباشته و ارزش دفتری فعلی
- آخرین سوابق نگهداری، تعمیرات و سرویسهای انجامشده
- عکسهای مستندسازیشده دارایی در لحظه تحویل اولیه
مزیت انقلابی در اموالگردانی دورهای
اموالگردانی در شرکتهای بزرگ سنتی، روندی فرساینده بود که هفتهها به طول میانجامید و خطاهای بازخوانی انسان باعث میشد همیشه در پایان اموالگردانی، دهها قلم مغایرت حلنشده باقی بماند. اما با پلاککوبی دیجیتال، تیم اموالگردانی با حرکت در بین طبقات یا خطوط تولید و اسکن پیدرپی بارکدها، وضعیت حضور فیزیکی را فوراً با آنچه سیستم انتظار دارد مقایسه میکند.
اگر تجهیزی بدون مجوز از دفتر تهران به کارخانه تبریز منتقل شده باشد، سیستم در لحظه اسکن، هشدار مغایرت مکانی صادر میکند. اگر دارایی مفقود شده باشد، در گزارشهای مغایرت آنی ثبت میشود. همچنین اگر پرسنلی در حال تسویهحساب با واحد منابع انسانی باشد، سیستم به صورت کاملاً اتوماتیک تا زمانی که تمام اقلام متصل به کد ملی و شماره پرسنلی فرد اسکن و تحویل انبار اموال نشوند، مجوز صدور برگه تسویه را متوقف میسازد.
۳. تعمیرات اساسی یا هزینه جاری؟ مرز باریک سود و زیان با مخارج سرمایهای
یکی از بحثبرانگیزترین حوزهها در حسابداری اموال و ممیزیهای مالیاتی، تفکیک دقیق میان مخارج جاری (هزینههای نگهداری و تعمیرات عادی) و مخارج سرمایهای (تعمیرات اساسی و بهسازی) است. استاندارد حسابداری شماره ۱۱ ایران و همچنین مقررات مالیاتی ضوابط معینی برای این موضوع در نظر گرفتهاند.
تحلیل فنی هزینههای جاری (Revenue Expenditures)
هزینههای جاری به مبالغی اطلاق میشود که برای حفظ وضعیت کارکرد مطلوب، بازگرداندن دارایی به شرایط اولیه یا جلوگیری از فرسایش زودرس صرف میگردد. مشخصات اصلی هزینههای جاری عبارتند از:
- بازه تکرار آنها کوتاه و دورهای است (مانند سرویس ۳ ماهه، ۶ ماهه یا تعویض ماهانه فیلترها و روغنها).
- ظرفیت تولید دستگاه را افزایش نمیدهند، بلکه مانع افت ظرفیت طراحیشده میشوند.
- عمر مفید باقیمانده دارایی را نسبت به برآورد اولیه طولانیتر نمیکنند.
- کیفیت خروجی را فراتر از استاندارد اسمی اولیه تجهیز ارتقا نمیبخشند.
این دسته از هزینهها طبق اصول حسابداری و مقررات مالیاتی، بلافاصله در همان دوره مالی به عنوان هزینه دوره در صورت سود و زیان (سرفصل هزینههای توزیع، فروش، اداری یا بهای تمامشده ساخت) شناسایی میشوند و به حساب بهای تمامشده دارایی اضافه نمیگردند.
تحلیل فنی مخارج سرمایهای (Capital Expenditures / Capex)
در نقطه مقابل، مخارج سرمایهای هزینههای سنگینی هستند که به قصد تغییر ماهوی در کارایی اقتصادی دارایی انجام میگیرند. این مخارج با معیارهای زیر سنجیده میشوند:
- تعویض قطعه اصلی یا جزء بنیادین دارایی که بدون آن دستگاه عملکرد خود را از دست میدهد (نظیر تعویض کامل موتور یا شاسی یک کامیون، تعویض گیربکس اصلی یک خط اکسترودر، یا نوسازی کامل دیوارههای یک کوره صنعتی ذوب).
- افزایش اساسی در ظرفیت اسمی تولید دستگاه (برای نمونه، تغییراتی در یک خط بستهبندی که ظرفیت خروجی آن را از هزار بسته در ساعت به دو هزار بسته برساند).
- افزایش معنادار در طول عمر مفید دارایی بیش از برآوردهای اولیه.
- کاهش محسوس و پایدار در هزینههای عملیاتی آینده (مانند تبدیل موتور دیزلی یک ژنراتور به سیستم گازسوز هیبریدی کممصرف).
اثر مخارج سرمایهای بر ثبتهای مالی و استهلاک
بر اساس استانداردهای پذیرفتهشده، این مخارج نباید مستقیماً به هزینه دوره منظور شوند. بلکه باید به بهای تمامشده اولیه دارایی اضافه گردند.
سرمایهای کردن این هزینهها پیامدهای محاسباتی زیر را به دنبال دارد:
- ارزش دفتری باقیمانده دارایی جهش پیدا میکند.
- اگر قطعهای که تعویض شده پیش از این در دفاتر دارای ارزش دفتری بوده، باید ارزش دفتری باقیمانده آن قطعه قبلی از حساب دارایی خارج شده و به حساب سود و زیان ناشی از واگذاری یا حذف قطعه منظور شود.
- با افزایش ارزش دفتری جدید و اصلاح عمر مفید باقیمانده، فرمول استهلاک دارایی باید از همان ماه انجام مخارج، دوباره محاسبه و تعدیل گردد.
مقاله پیشنهادی: هزینه سرمایه چیست و با چه فرمول هایی محاسبه میشود؟
در نرمافزارهای حسابداری سنتی و فایلهای اکسل، پیادهسازی این فرمولها، خارج کردن ارزش اسقاط قطعه قبلی و محاسبه استهلاک برای ارزش دفتری جدید، کابوسی پر از اشتباهات جبری است. اما در سامانههای یکپارچه، با تعریف دستور کار تعمیرات اساسی در ماژول فنی و اتصال آن به فاکتور پیمانکار و حواله قطعات، سیستم به صورت کاملاً خودکار ارزش دفتری را بهروزرسانی کرده و جدول استهلاک دورههای بعدی را بدون نیاز به دخالت دست بازنویسی میکند.
۴. استهلاک قانونی بر اساس جدول ماده ۱۴۹ قانون مالیاتهای مستقیم
بسیاری از حسابداران در شرکتهای بزرگ به این نکته واقف هستند که ممیزان اداره امور مالیاتی، استهلاک محاسبهشده بر مبنای برآوردهای سلیقهای یا گزارشهای فنی داخلی را بدون در نظر گرفتن چارچوبهای قانونی نمیپذیرند. مبنای اصلی پذیرش هزینه استهلاک به عنوان هزینه قابل قبول مالیاتی، ماده ۱۴۹ قانون مالیاتهای مستقیم مصوب ۱۳۹۴ و جدول استهلاکات پیوست آییننامه اجرایی آن است.
ساختار ماده ۱۴۹ و متدهای قانونی
طبق این ماده، روشهای استهلاک داراییها به صورت متمرکز و در قالب دو رویکرد مشخص تعیین شده است:
روش مستقیم (Straight-Line Method)
در روش مستقیم، استهلاک بر مبنای «مدت زمان و طول عمر مفید به سال» محاسبه میشود. در این روش، بهای تمامشده دارایی منهای ارزش اسقاط برآوردی (که در بسیاری از داراییها بر اساس جدول ماده ۱۴۹ صفر یا درصد ناچیزی فرض میشود) تقسیم بر تعداد سالهای مقرر در جدول میشود. هزینه استهلاک در تمام سالهای بهرهبرداری مبلغی ثابت است. این روش عموماً برای ساختمانها، تأسیسات ثابت، ابنیه و برخی تجهیزات اداری بلندمدت تجویز شده است.
مقاله پیشنهادی: آموزش ایجاد حافظه یکتای مالیاتی
روش نزولی (Declining Balance Method)
در روش نزولی، استهلاک بر مبنای «نرخ درصدی معین نسبت به مانده مستهلکنشده (ارزش دفتری)» محاسبه میشود. در این روش، هزینه استهلاک در سالهای اول بهرهبرداری دارایی بسیار بالا است و به مرور زمان با کاهش مانده ارزش دفتری، مبالغ استهلاک سالانه کمتر میشود. سازمان امور مالیاتی این روش را بیشتر برای ماشینآلاتی تجویز میکند که در سالهای نخستین بالاترین بازدهی را دارند و استهلاک فیزیکی و افت راندمان آنها در آغاز دوره بهرهبرداری چشمگیرتر است.
نکته حقوقی بسیار حائز اهمیت این است که بنگاهها مجاز نیستند به میل خود روش استهلاک را از مستقیم به نزولی یا بالعکس تغییر دهند. در صورتی که شرکتی دارایی مستهلکشونده به روش مستقیم را به روش نزولی ثبت کند، ممیز در زمان رسیدگی، کل مازاد هزینه استهلاک را غیرقابل قبول تلقی کرده و آن را به درآمد مشمول مالیات اضافه میکند که این امر منجر به جریمههای مضاعف خواهد شد.
قواعد کلیدی و تبصرههای ماده ۱۴۹ که باید در سیستم مکانیزه شود
- قاعده مبدأ استهلاک (ماه آماده بهرهبرداری): استهلاک از تاریخی آغاز میشود که دارایی در وضعیت آماده برای بهرهبرداری قرار گرفته و در اختیار واحد مربوطه گذارده شده است. این تاریخ الزاماً روز صدور فاکتور خرید نیست. در یک سیستم جامع، دارایی از زمان صدور حواله تحویل و برگه تست فنی وارد مدار استهلاک میشود.
- قاعده داراییهای بلااستفاده و تعطیل: یکی از بندهای چالشی آییننامه اجرایی ماده ۱۴۹ این است که اگر دارایی استهلاکپذیر در طول سال مالی به مدت بیش از ۶ ماه متوالی به صورت راکد و بلااستفاده بماند، هزینه استهلاک آن در طول دوره توقف باید معادل ۳۰ درصد نرخ استهلاک معمول در روش مستقیم و ۳۰ درصد نرخ استهلاک در روش نزولی محاسبه شود. عدم اجرای این بند در کارخانجاتی که به دلایل فصلی، اورهال یا کمبود مواد اولیه بخشی از خطوط را خاموش نگه میدارند، زمینه رد گزارشات استهلاک در ممیزی است.
- قاعده تبدیل روش نزولی به مستقیم در سالهای پایانی: در روش نزولی، چون مانده ارزش دفتری هیچگاه از نظر ریاضی به صفر مطلق نمیرسد، قانون مالیاتی پیشبینی کرده است که در صورتی که مانده ارزش مستهلکنشده از حد معینی کمتر شود، باقیمانده مانده دفتری به صورت مساوی و در تعداد سالهای پایانی به طور مستقیم صفر گردد.
استقرار این قواعد پیچیده و شرطهای ریاضی متعدد بر روی شیتهای اکسل، منبع پایانناپذیر خطا است. تنها یک راهحل نرمافزاری که جدول مصوب ماده ۱۴۹ را به شکل پیشفرض در دیتابیس خود جاسازی کرده باشد میتواند از اعمال سلیقههای انسانی و خطاهای محاسباتی جلوگیری کند.
۵. مقایسه کارکردی: مدیریت سنتی با اکسل در برابر سیستم جامع داراییهای ثابت
برای درک عمیقتر چرایی الزام سازمانها به کنار گذاشتن ابزارهای متفرقه، بهتر است ابعاد مختلف مدیریت داراییها را در دو وضعیت سنتی و مدرن به تفصیل مقایسه کنیم.
در حوزه رهگیری فیزیکی، روشهای سنتی کاملاً وابسته به برگههای تحویل کاغذی، فرمهای کاربندار دستی و فایلهای اکسلی هستند که توسط افراد مختلف با ادبیات نامتقارن تکمیل میشوند. اگر کارمندی واحد کاری خود را عوض کند، تا زمانی که سال مالی تمام نشود، کسی متوجه عدم تطابق تجهیزات همراه او نخواهد شد. در نقطه مقابل، در سیستمهای یکپارچه مدرن، هر قلم دارایی دارای یک کدینگ ساختاریافته درختی و پلاک دیجیتال است که با تغییر سمت فرد در ماژول منابع انسانی، لیست اموال نزد او به صورت هوشمند برای تسویه به جمعدار هشدار داده میشود.
در بحث سرعت و دقت اموالگردانی، در محیطهای سنتی جمعدار و دستیارانش باید با دفتر و دستک میان صدها اتاق و سالن بچرخند، شمارهها را با چشم بررسی کنند و با خط زدن روی کاغذ گزارش بنویسند. این فرآیند علاوه بر اتلاف صدها ساعت نفر-کار، به دلیل خستگی چشمی با خطای بالای ۲۰ درصد همراه است. اما در رویکرد مدرن، اپراتور با بارکدخوان بارکدهای نصبشده روی میزها، کیسها، ماشینآلات و تابلوهای برق را در کسری از ثانیه اسکن میکند و سامانه بلافاصله گزارش میدهد که چه اقلامی در محل خود هستند، چه اقلامی جابهجا شدهاند و چه اقلامی بدون مجوز وارد محیط شدهاند.
در مبحث پیچیده محاسبات مالی و استهلاک، شرکتهای سنتی استهلاک را سالی یکبار و آن هم شتابزده در اسفندماه حساب میکنند. این امر باعث میشود صورتهای مالی میاندوره (گزارشهای سه ماهه، شش ماهه و نه ماهه) فاقد هزینه استهلاک واقعی باشند و سود عملکرد را به صورت کاذب بیشتر از واقعیت نشان دهند. از طرفی فرمولهای اکسل مستعد پاک شدن ناخواسته فرمول یا بههمریختگی لینکهای محاسباتی هستند. در راهکار یکپارچه، استهلاک به صورت مکانیزه در پایان هر ماه با دقت اعشاری بالا برای تکتک اقلام بر اساس مراکز هزینه مربوطه سند زده میشود؛ این کار باعث میشود بهای تمامشده ماهانه محصولات تولیدی در خطوط به دقیقترین شکل ممکن به دست آید.
مقاله پیشنهادی: حساب انتظامی چیست؟ حساب های انتظامی چه کاربردی در حسابداری دارد؟
در نهایت، در رویارویی با ممیزان اداره مالیات و حسابرسان مستقل، سازمانهای سنتی با اضطراب شدید و انباشتی از زونکنهای پرینتشده و پوشههای بدون سند در جلسه ممیزی حاضر میشوند و هرگونه عدم تطابق کوچک میان حساب کل داراییها با لیست تفصیلی موجب رد دفاتر و اعمال ضرایب علیالرأس میشود. در حالی که در شرکتهای مجهز به ERP، کارنامه کامل هر دارایی از سند خرید تا ریز استهلاک ماهانه به همراه ارجاع به ردیف مربوطه در جدول ماده ۱۴۹، تنها با چند کلیک در قالب فایلهای گزارش رسمی و غیرقابل دستکاری استخراج و به ممیز ارائه میگردد.
۶. یکپارچگی سیستمی: اتصال ماژول دارایی ثابت به شریانهای ERP
یک ماژول داراییهای ثابت زمانی کارایی حداکثری خود را نشان میدهد که مانند جزیرهای جداافتاده در سازمان عمل نکند، بلکه با سایر بخشهای عملیاتی پیوند خورده باشد.
یکپارچگی با ماژول خرید و تدارکات
هنگامی که واحد بازرگانی فاکتور خرید تجهیزات یا ماشینآلات را در سیستم ثبت میکند، اقلام پس از رسید قطعی، در صورتی که ماهیت سرمایهای برای آنها تعریف شده باشد، مستقیماً به ماژول دارایی ثابت ارسال میشوند. در این حالت وضعیت دارایی به «پیشنویس» تغییر یافته و آماده اختصاص پلاک، تعیین مرکز هزینه و الصاق بارکد میگردد، بدون آنکه نیاز باشد حسابدار مشخصات دستگاه را دوباره از روی فاکتور کاغذی تایپ کند.
مقاله پیشنهادی: بهینهسازی فرآیندهای خرید و تدارکات با نرم افزار تخصصی Odoo
یکپارچگی با ماژول انبارداری
گاهی اوقات سازمان قطعات گرانقیمتی (مانند الکتروموتورهای پشتیبان، قالبهای تزریق پلاستیک یدکی یا بردهای الکترونیکی حساس) را خریداری و در انبار استراتژیک نگهداری میکند. تا زمانی که این قطعه در انبار است، موجودی انبار محسوب میشود. اما به محض آنکه برای نصب روی خط تولید از انبار خارج و حواله مصرف صادر میگردد، در صورتی که این قطعه مصداق تعمیرات اساسی باشد، مستقیماً از انبار خارج و به بهای دفتری دستگاه مقصد اضافه میشود و بلافاصله استهلاک دارایی مربوطه تغییر مییابد.
یکپارچگی با ماژول نگهداری و تعمیرات (CMMS)
اتصال دارایی ثابت به سیستم نگهداری و تعمیرات نت، پلی میان دنیای مهندسی و دنیای حسابداری میسازد. زمان توقف کارکرد دستگاه به دلیل خرابی یا تعمیرات در برگه دستور کار نت ثبت میشود. اگر این توقف از حد ۶ ماه تجاوز کند، وضعیت دارایی به «متوقف» تغییر یافته و محاسبات استهلاک طبق قانون ماده ۱۴۹ بر مبنای نرخ ۳۰ درصد محاسبه میشود. همچنین ریز هزینههای قطعات مصرفی و فاکتورهای خدمات پیمانکاران در هر تعمیر روی کارت همان دارایی ثبت میگردد تا تاریخچه کاملی از هزینه نگهداری ماشین در اختیار مدیران قرار گیرد.
مقاله پیشنهادی: مدیریت Landed Cost یا قیمت تمامشده واردات در ERP
یکپارچگی با دفتر کل حسابداری و داراییهای نامشهود
علاوهبر داراییهای مشهود، داراییهای نامشهود (مانند لایسنسهای نرمافزاری، حق امتیازها، علائم تجاری و سرقفلی) نیز نیازمند مستهلک شدن طبق قواعد خاص خود هستند. یک سیستم یکپارچه قادر است اسناد استهلاک هر دو دسته دارایی را در سطوح حساب معین و تفصیلی شناور به صورت همزمان ثبت نماید و مانده تراز آزمایشی را لحظه به لحظه کنترل کند.
جمعبندی؛ نظم در اموال، انضباط در ترازنامه
مدیریت داراییهای ثابت، پلاککوبی دیجیتال و محاسبه مکانیزه استهلاک فراتر از یک روال ساده بایگانی است؛ این موضوع مستقیماً بر اعتبار ترازنامه، دقت بهای تمامشده کالاها، کاهش ریسکهای فساد مالی و سرقت اموال و موفقیت قاطع سازمان در رسیدگیهای مالیاتی اثرگذار است.
استفاده از سیستمهای جزیرهای، کاغذبازیهای فرسوده و اکسل در محیط کسبوکار پرشتاب امروز، حکم پذیرش آگاهانه خطاهای پرهزینه و جریمههای مالیاتی غیرقابل جبران را دارد. سازمانهایی که چرخه عمر داراییهای خود را با اتصال به شناسه دیجیتال و اعمال دقیق مفاد ماده ۱۴۹ قانون مالیاتهای مستقیم ساختاردهی میکنند، آرامش عملیاتی را به دایره مالی و شفافیت کامل را به ارکان نظارتی هدیه میدهند.
مقاله پیشنهادی: حسابداری برای تولیدکنندگان در نرم افزار حسابداری Odoo
مدیریت پیشرفته داراییهای ثابت با اودوو سازمانیار (تسهیلگستر)
شرکت تسهیلگستر با سالها تجربه در بومیسازی و استقرار راهکارهای پیشرفته سازمانی بر بستر پلتفرم جهانی اودوو (Odoo)، سامانه یکپارچه «سازمانیار» را متناسب با مختصات قانونی، فرهنگ سازمانی و الزامات نظام مالیاتی ایران طراحی و به بلوغ رسانده است.
زیرسیستم مدیریت اموال و داراییهای ثابت در اودوو سازمانیار تسهیلگستر، راهحلی جامع و نهایی برای پایان دادن به کابوس مغایرتهای مالی و فیزیکی اموال است:
- پلاککوبی مدرن و اموالگردانی با موبایل: صدور آسان کدهای QR و بارکدهای استاندارد، قابلیت اسکن و خوانش بارکد از طریق گوشی هوشمند و تبلت، و انجام فرآیند اموالگردانی سالانه و میاندوره با صدور کارنامه مغایرتهای لحظهای.
- موتور استهلاک بومی منطبق بر ماده ۱۴۹: تعبیه کامل آییننامهها و جدول استهلاکات ماده ۱۴۹ قانون مالیاتهای مستقیم در هسته سیستم؛ به گونهای که استهلاک داراییها به صورت خط مستقیم، نزولی، توقفهای کاری (قاعده ۳۰ درصد)، و تبدیل روشها به صورت کاملاً اتوماتیک با صدور سند حسابداری ماهانه اجرا میشود.
- یکپارچگی بینظیر سازمانی: لینک مستقیم با ماژولهای خرید، کنترل انبار، سیستم نگهداری و تعمیرات (نت)، مدیریت منابع انسانی جهت تحویل و تحول اموال به پرسنل و تسویهحساب نهایی، و دفتر کل حسابداری.
- پشتیبانی کامل از تعمیرات اساسی (Capex): قابلیت سرمایهای کردن هزینههای بهسازی و اصلاح فوری ارزش دفتری و عمر مفید با حفظ کامل سوابق تاریخی تغییرات.
اگر خواهان دستیابی به شفافیت ترازنامهای، حذف خطاهای انسانی و عبور آسوده از رسیدگیهای ممیزی مالیاتی هستید، همین حالا با کارشناسان و مشاوران خبره تسهیلگستر تماس حاصل فرمایید و زمان جلسه ارزیابی و دموی اختصاصی اودوو سازمانیار را رزرو کنید.
مقاله پیشنهادی: با تسهیل گستر، خرید و پشتیبانی Odoo در ایران آسان و مطمئن است
سوالات متداول (FAQ)
۱. آیا بر اساس ماده ۱۴۹ قانون مالیاتهای مستقیم میتوان روش استهلاک یک دارایی را به صورت سلیقهای تغییر داد؟
خیر؛ روشهای استهلاک برای هر گروه از داراییها بر اساس جدول مصوب پیوست آییننامه اجرایی ماده ۱۴۹ تعیین شده است. برخی داراییها صرفاً به روش مستقیم و برخی صرفاً به روش نزولی قابل استهلاک هستند. هرگونه تغییر در روش یا نرخ بدون اخذ مجوز رسمی از مراجع مالیاتی، قطعاً منجر به غیرقابل قبول شناخته شدن هزینه استهلاک و تحمیل مالیات و جرایم مضاعف خواهد شد.
۲. در صورتی که یک دستگاه صنعتی به مدت ۷ ماه در طول سال مالی خاموش باشد، استهلاک آن چگونه است؟
مطابق مقررات صریح ماده ۱۴۹، هرگاه دارایی به مدت بیش از ۶ ماه متوالی بلااستفاده و متوقف بماند، برای مدت زمانی که راکد بوده استهلاک آن با اعمال ضریب ۳۰ درصد نرخهای مقرر محاسبه میگردد. سامانه سازمانیار به لطف یکپارچگی با ماژول نت، تاریخهای توقف را ثبت کرده و تخفیف این ضریب قانونی را در سند استهلاک ماهانه به شکل مکانیزه لحاظ مینماید.
۳. تفاوت اصلی هزینه تعمیرات عادی با مخارج سرمایهای (تعمیرات اساسی) چیست؟
تعمیرات عادی (جاری) اقداماتی دورهای و روتین مانند تعویض روغن یا قطعات مصرفی با طول عمر کم هستند که تنها کارکرد فعلی دارایی را حفظ میکنند و باید مستقیماً در حساب سود و زیان به عنوان هزینه دوره ثبت شوند. اما مخارج سرمایهای باعث ارتقای اساسی ظرفیت، نوسازی ساختاری، یا افزایش چشمگیر عمر مفید دارایی میگردند؛ بنابراین باید به ارزش دفتری دارایی افزوده شده و در دورههای آتی مستهلک شوند.
۴. سیستم پلاککوبی دیجیتال در سازمانیار چگونه کار میکند؟
در سازمانیار، به محض ورود و استقرار دارایی، برچسب بارکد دوبعدی یا QR اختصاصی تولید و پرینت میشود. این بارکد پیوند مستقیمی با پایگاه داده دارایی دارد و جمعدار یا حراست با اسکن آن توسط تلفن همراه، تمام اطلاعات مالی، مکان استقرار، وضعیت استهلاک و شخص تحویلگیرنده را روی نمایشگر مشاهده میکنند و اموالگردانی با سرعت بالا و بدون خطا انجام میپذیرد.
۵. چه تفاوتی میان استهلاک حسابداری (استاندارد شماره ۱۱) و استهلاک مالیاتی (ماده ۱۴۹) وجود دارد؟
استاندارد حسابداری ۱۱ شرکت را موظف میکند استهلاک را بر مبنای برآورد منطقی مدیریت از عمر مفید و الگوی واقعی مصرف منافع اقتصادی دارایی حساب کند. اما اداره مالیات در ممیزی اظهارنامه فقط نرخها و روشهای مصوب جدول ماده ۱۴۹ را ملاک قرار میدهد. سازمانیار با قابلیت نگهداری دفاتر موازی، هم گزارشات منطبق با استانداردهای حسابداری برای تصمیمگیری مدیران و هم گزارشات قانونی ماده ۱۴۹ برای ارسال اظهارنامه مالیاتی را به طور مستقل و دقیق تولید میکند.